Разворот на паузу
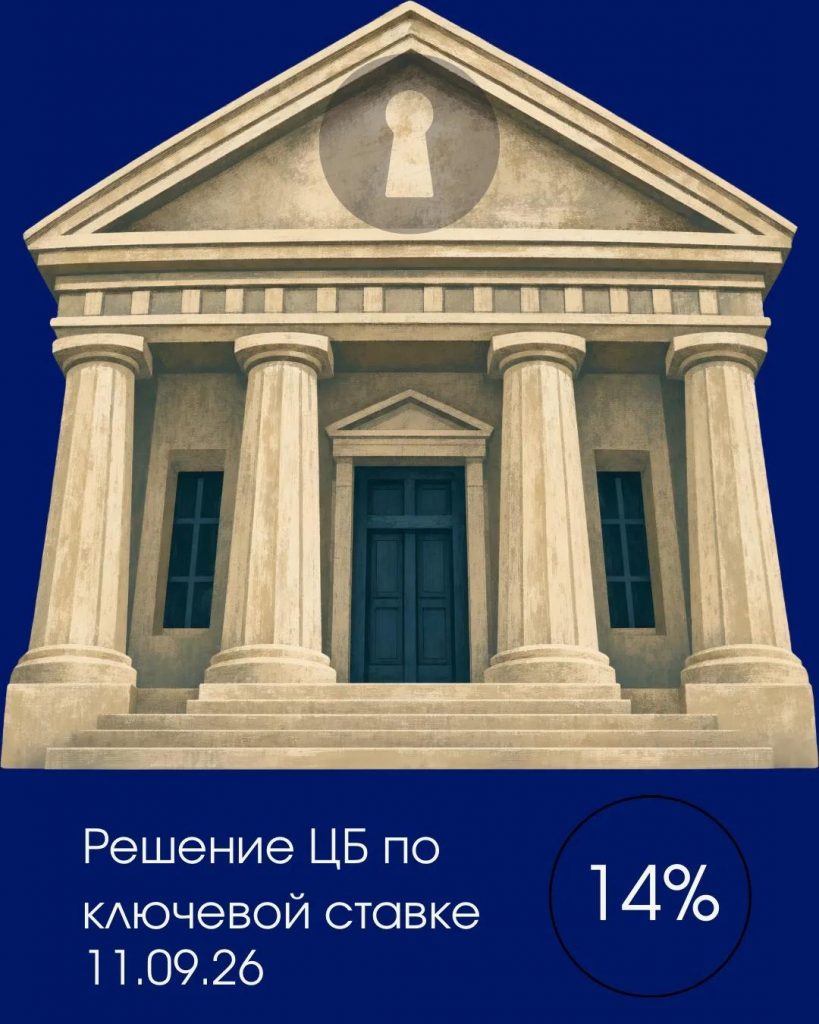
11 сентября 2026 года Совет директоров Банка России принял решение сохранить ключевую ставку на уровне 14,00% годовых. На фоне умеренных темпов роста экономики в третьем квартале текущее ценовое давление в последние месяцы существенно усилилось. Это вынудило регулятора приостановить цикл смягчения денежно-кредитной политики для оценки накопившихся проинфляционных рисков.
Банк России подчеркнул, что его дальнейшие шаги будут напрямую зависеть от динамики инфляции, инфляционных ожиданий, а также от оценки рисков со стороны внутренних и внешних условий.
Сводный прогноз основных макроэкономических показателей
| Показатель | Текущее состояние (сентябрь 2026) | Прогноз на конец 2026 года | Среднесрочный ориентир / Цель |
|---|---|---|---|
| Ключевая ставка | 14,00% годовых | Зависит от инфляции, ожиданий и параметров бюджета | Возможно ужесточение при высоком дефиците бюджета |
| Годовая инфляция | 6,3% (оценка на 7 сентября) | 6,0–7,0% (базовый сценарий ЦБ) | Возврат к 4,0% в 2027 году и удержание на цели |
| Текущий рост цен (SAAR) | 11,6% (в июле) / Устойчивый рост: 5–6% | Возобновление снижения по мере исчерпания временных факторов | Стабилизация на целевом уровне инфляции в дальнейшем |
| Бюджетная политика | Уточняется траектория возврата к нулевому сальдо | Параметры будут обновлены в октябрьском прогнозе ЦБ | Постепенное снижение первичного дефицита до 0% к 2029 году |
Инфляция и экономическая ситуация
- Ускорение роста цен: Текущий устойчивый рост цен ускорился до 5–6% в пересчете на год. Главным драйвером регулятор называет влияние временного сокращения производственных мощностей в отдельных отраслях.
- Летний всплеск: В июле текущий рост цен с поправкой на сезонность подскочил до 11,6% в пересчете на год (после средних 5,3% во втором квартале). Аналогичная базовая инфляция увеличилась до 7,0% (после 4,6% в предыдущем квартале). На ценовую динамику значимо влияли волатильные компоненты — моторное топливо и плодоовощная продукция.
- Деловая активность: По операционным данным, в третьем квартале экономика в целом растет умеренными темпами. Рост потребительского спроса постепенно замедляется, но все еще остается повышенным. При этом продолжается восстановление инвестиционной активности по сравнению с уровнями начала года.
- Рынок труда: Дефицит кадров продолжает сокращаться, а напряженность на рынке труда плавно снижается. Рост зарплат замедляется и сближается с ростом производительности труда, однако существенный разрыв между ними все еще сохраняется. Безработица находится вблизи исторических минимумов, но в последние месяцы немного возросла.
Денежно-кредитные условия и кредитование
- Жесткость условий: ЦБ оценивает денежно-кредитные условия как умеренно жесткие. Из-за ожиданий по будущей инфляции жесткость условий в реальном выражении несколько снизилась. При этом неценовые условия банковского кредитования (требования к заемщикам) остаются стабильно жесткими.
- Активность заемщиков: Кредитная активность в последние месяцы оценивается как повышенная, прежде всего за счет корпоративного сегмента. Портфель розничных кредитов при этом рос умеренно. Склонность домашних хозяйств к сбережению немного снизилась, но по-прежнему остается высокой.
Ключевые риски для стабильности цен
Проинфляционные риски выросли и сейчас явно преобладают над дезинфляционными на среднесрочном горизонте. Центробанк выделяет следующие угрозы:
- Дисбаланс спроса и предложения в случае более высокого внутреннего спроса.
- Более продолжительное выбытие производственных мощностей в отдельных отраслях экономики.
- Повышенные инфляционные ожидания населения, бизнеса и рынков, которые могут усиливать перенос издержек в розничные цены.
- Длительный период роста зарплат темпами выше роста производительности труда.
- Ухудшение перспектив мировой экономики и рост мирового ценового давления на фоне геополитической напряженности.
Бюджетный фактор: Июльский базовый сценарий ЦБ предполагает постепенное снижение структурного первичного дефицита бюджета до нуля к 2029 году. Параметры будут дополнительно уточнены в октябрьском прогнозе после внесения Правительством в Государственную Думу новых бюджетных проектировок. Если они будут предполагать более высокий дефицит бюджета, регулятор открыто заявляет: может потребоваться более жесткая денежно-кредитная политика, чем в базовом сценарии.
Календарь будущих событий ЦБ
- 23 сентября 2026 года — публикация подробного Резюме обсуждения ключевой ставки.
- 23 октября 2026 года — следующее заседание Совета директоров Банка России, на котором будет рассматриваться вопрос об уровне ключевой ставки. Время публикации пресс-релиза о решении и среднесрочного прогноза — 13:30 по московскому времени.
Материал Пресс-службы Банка России.