В 2026 году рынок керамической плитки для ванных комнат переживает смену парадигмы: на смену глянцевому минимализму приходит запрос на тактильность и эмоциональный комфорт. Анализ глобальных выставок и аудит реальных точек продаж показывают, что матовые поверхности и земляные оттенки становятся ключевыми драйверами продаж.
Чтобы понять, как будет выглядеть плитка для ванной в 2026 году, недостаточно изучить пресс-релизы производителей. Команда Ceramic.Media провела комплексное исследование рынка, объединив глобальную и локальную повестку.
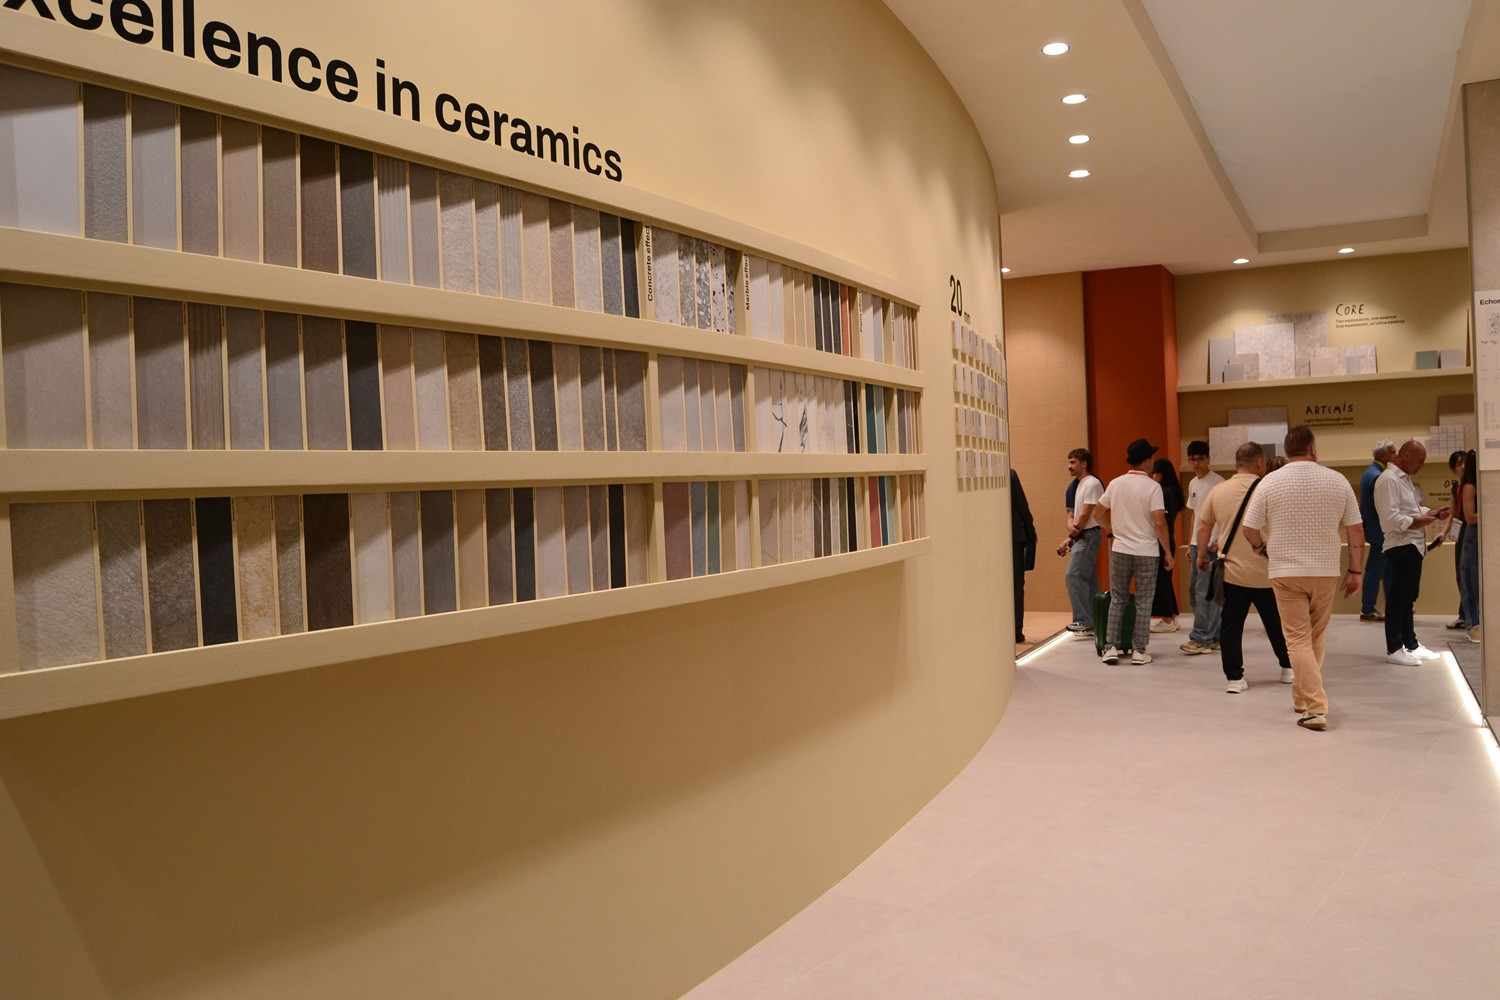
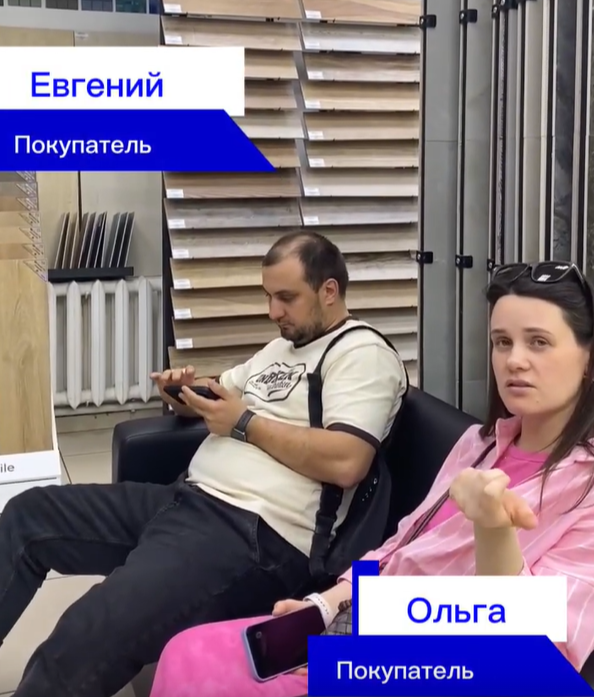
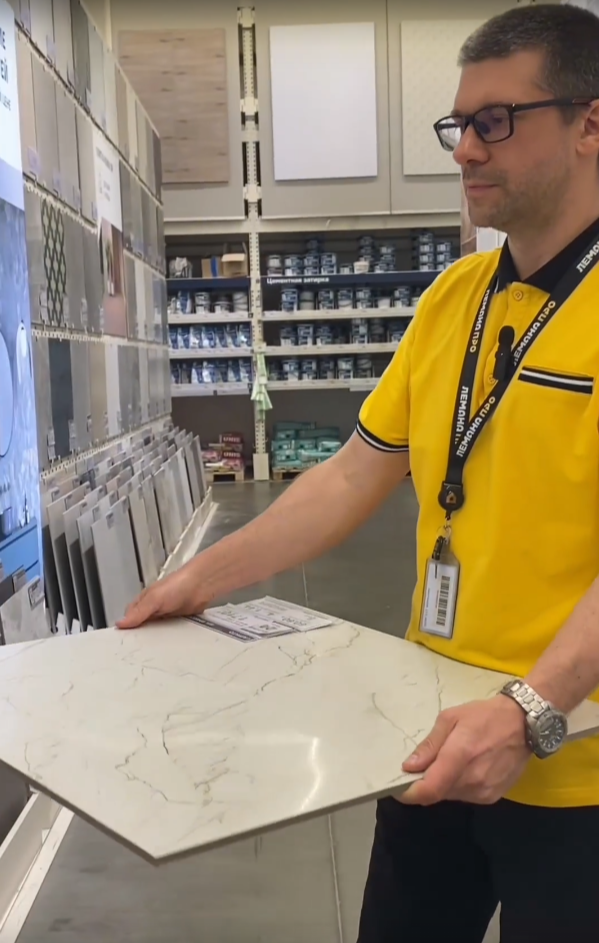
Мы проанализировали новинки ведущих международных выставок — Cersaie в Болонье и Coverings в США, изучили экспозиции MosBuild, а также провели масштабный аудит реальных точек продаж в рамках нашего проекта «По точкам». В фокус исследования попали разные форматы ритейла: от классических строительных рынков (включая «Владимирский Тракт», «Никольский рынок», Artplay и др.) до федеральных сетей DIY (например, «Лемана ПРО»). В этих точках мы фиксировали реальный спрос, проблемы качества витрин и предпочтения покупателей. Полученные данные мы сопоставили с аналитикой поисковых запросов и визуальными трендами в социальных сетях.
Такой 360-градусный подход позволяет отделить выставочный маркетинг от реальных сдвигов в потреблении и понять, какие решения будут востребованы производителями, дистрибьюторами и дизайнерами в новом сезоне.
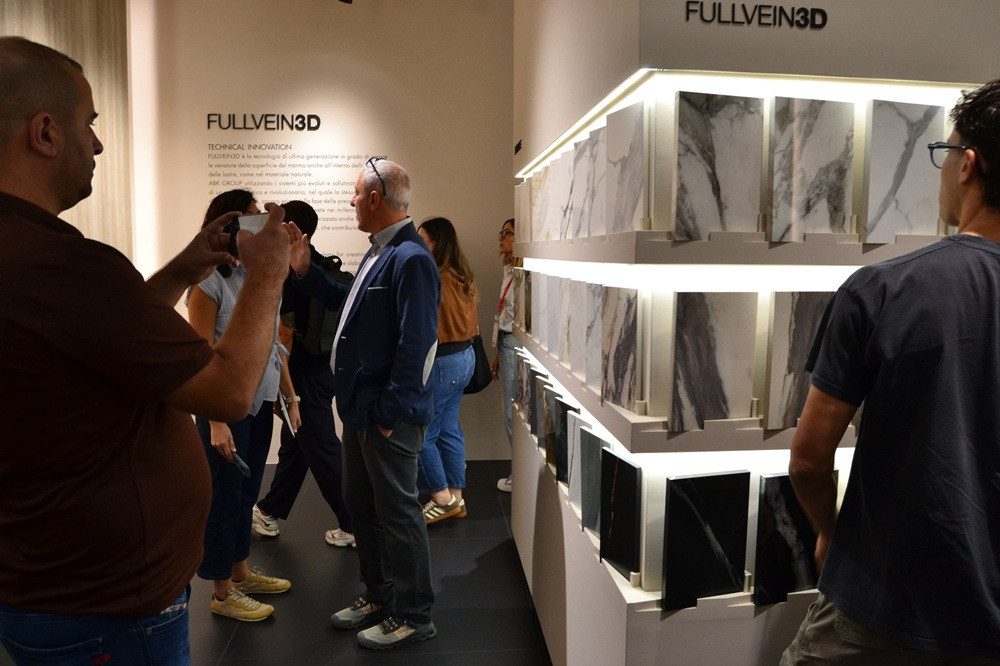
Форматы: массовый стандарт и поляризация спроса
Если смотреть на реальный объем продаж, а не только на выставочные новинки, картина в 2026 году остается достаточно консервативной. По данным нашего анализа рынка и аудита розницы, максимально продаваемые форматы — это керамогранит 60×60 см и 120×60 см. Эти размеры остаются базой ассортимента для масс-маркета, ремонта и большинства коммерческих проектов: они удобны в укладке, требуют меньше подрезки и позволяют получить предсказуемый результат. К этим размерам давно адаптировались мастера, что снижает трудозатраты.
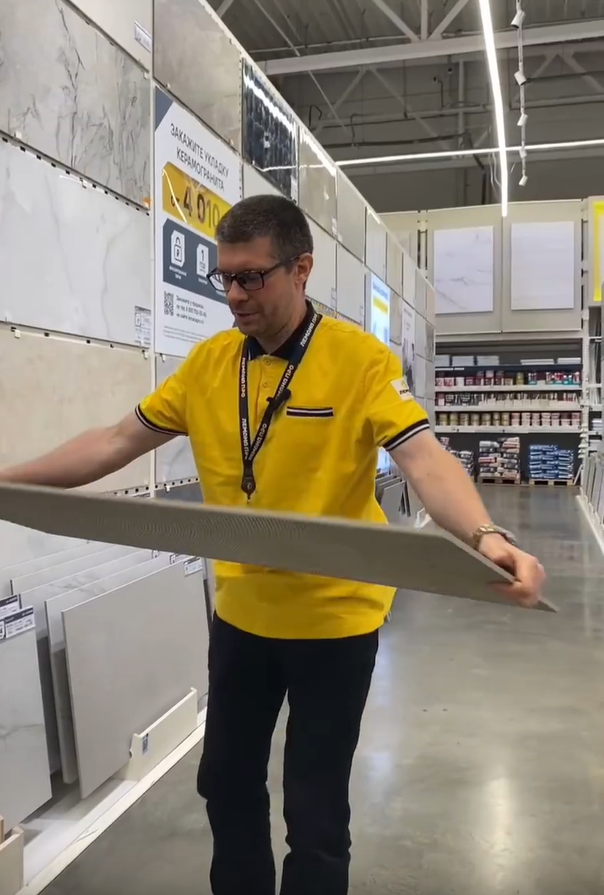
Рынок уже несколько лет движется в сторону крупного формата: по нашим оценкам, доля крупноформатной плитки среди всех размеров превышает 50%, и этот спрос в значительной степени закрывается импортом из Индии, Китая, Ирана и других стран. Российские заводы в большинстве случаев по-прежнему ориентированы на мелкий и средний формат, что создает диспропорцию между предложением и реальным потреблением.
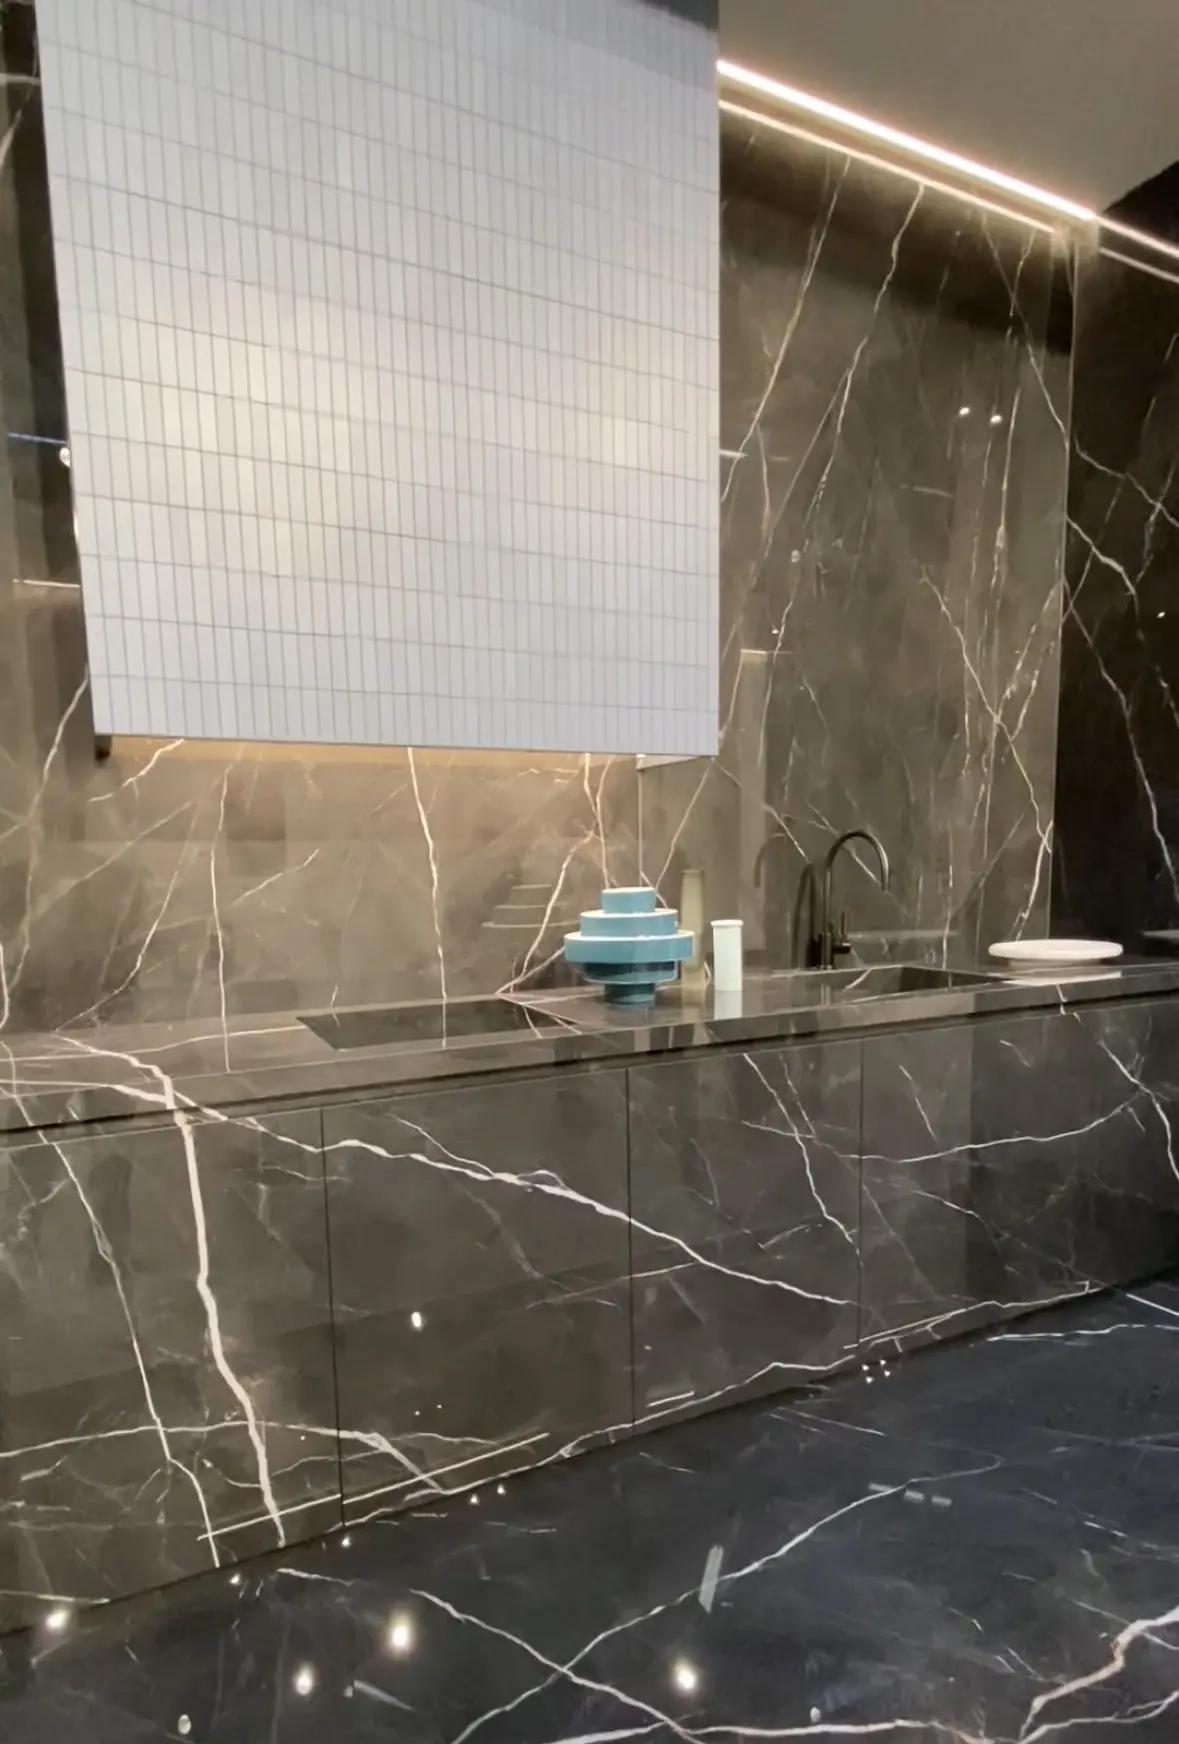
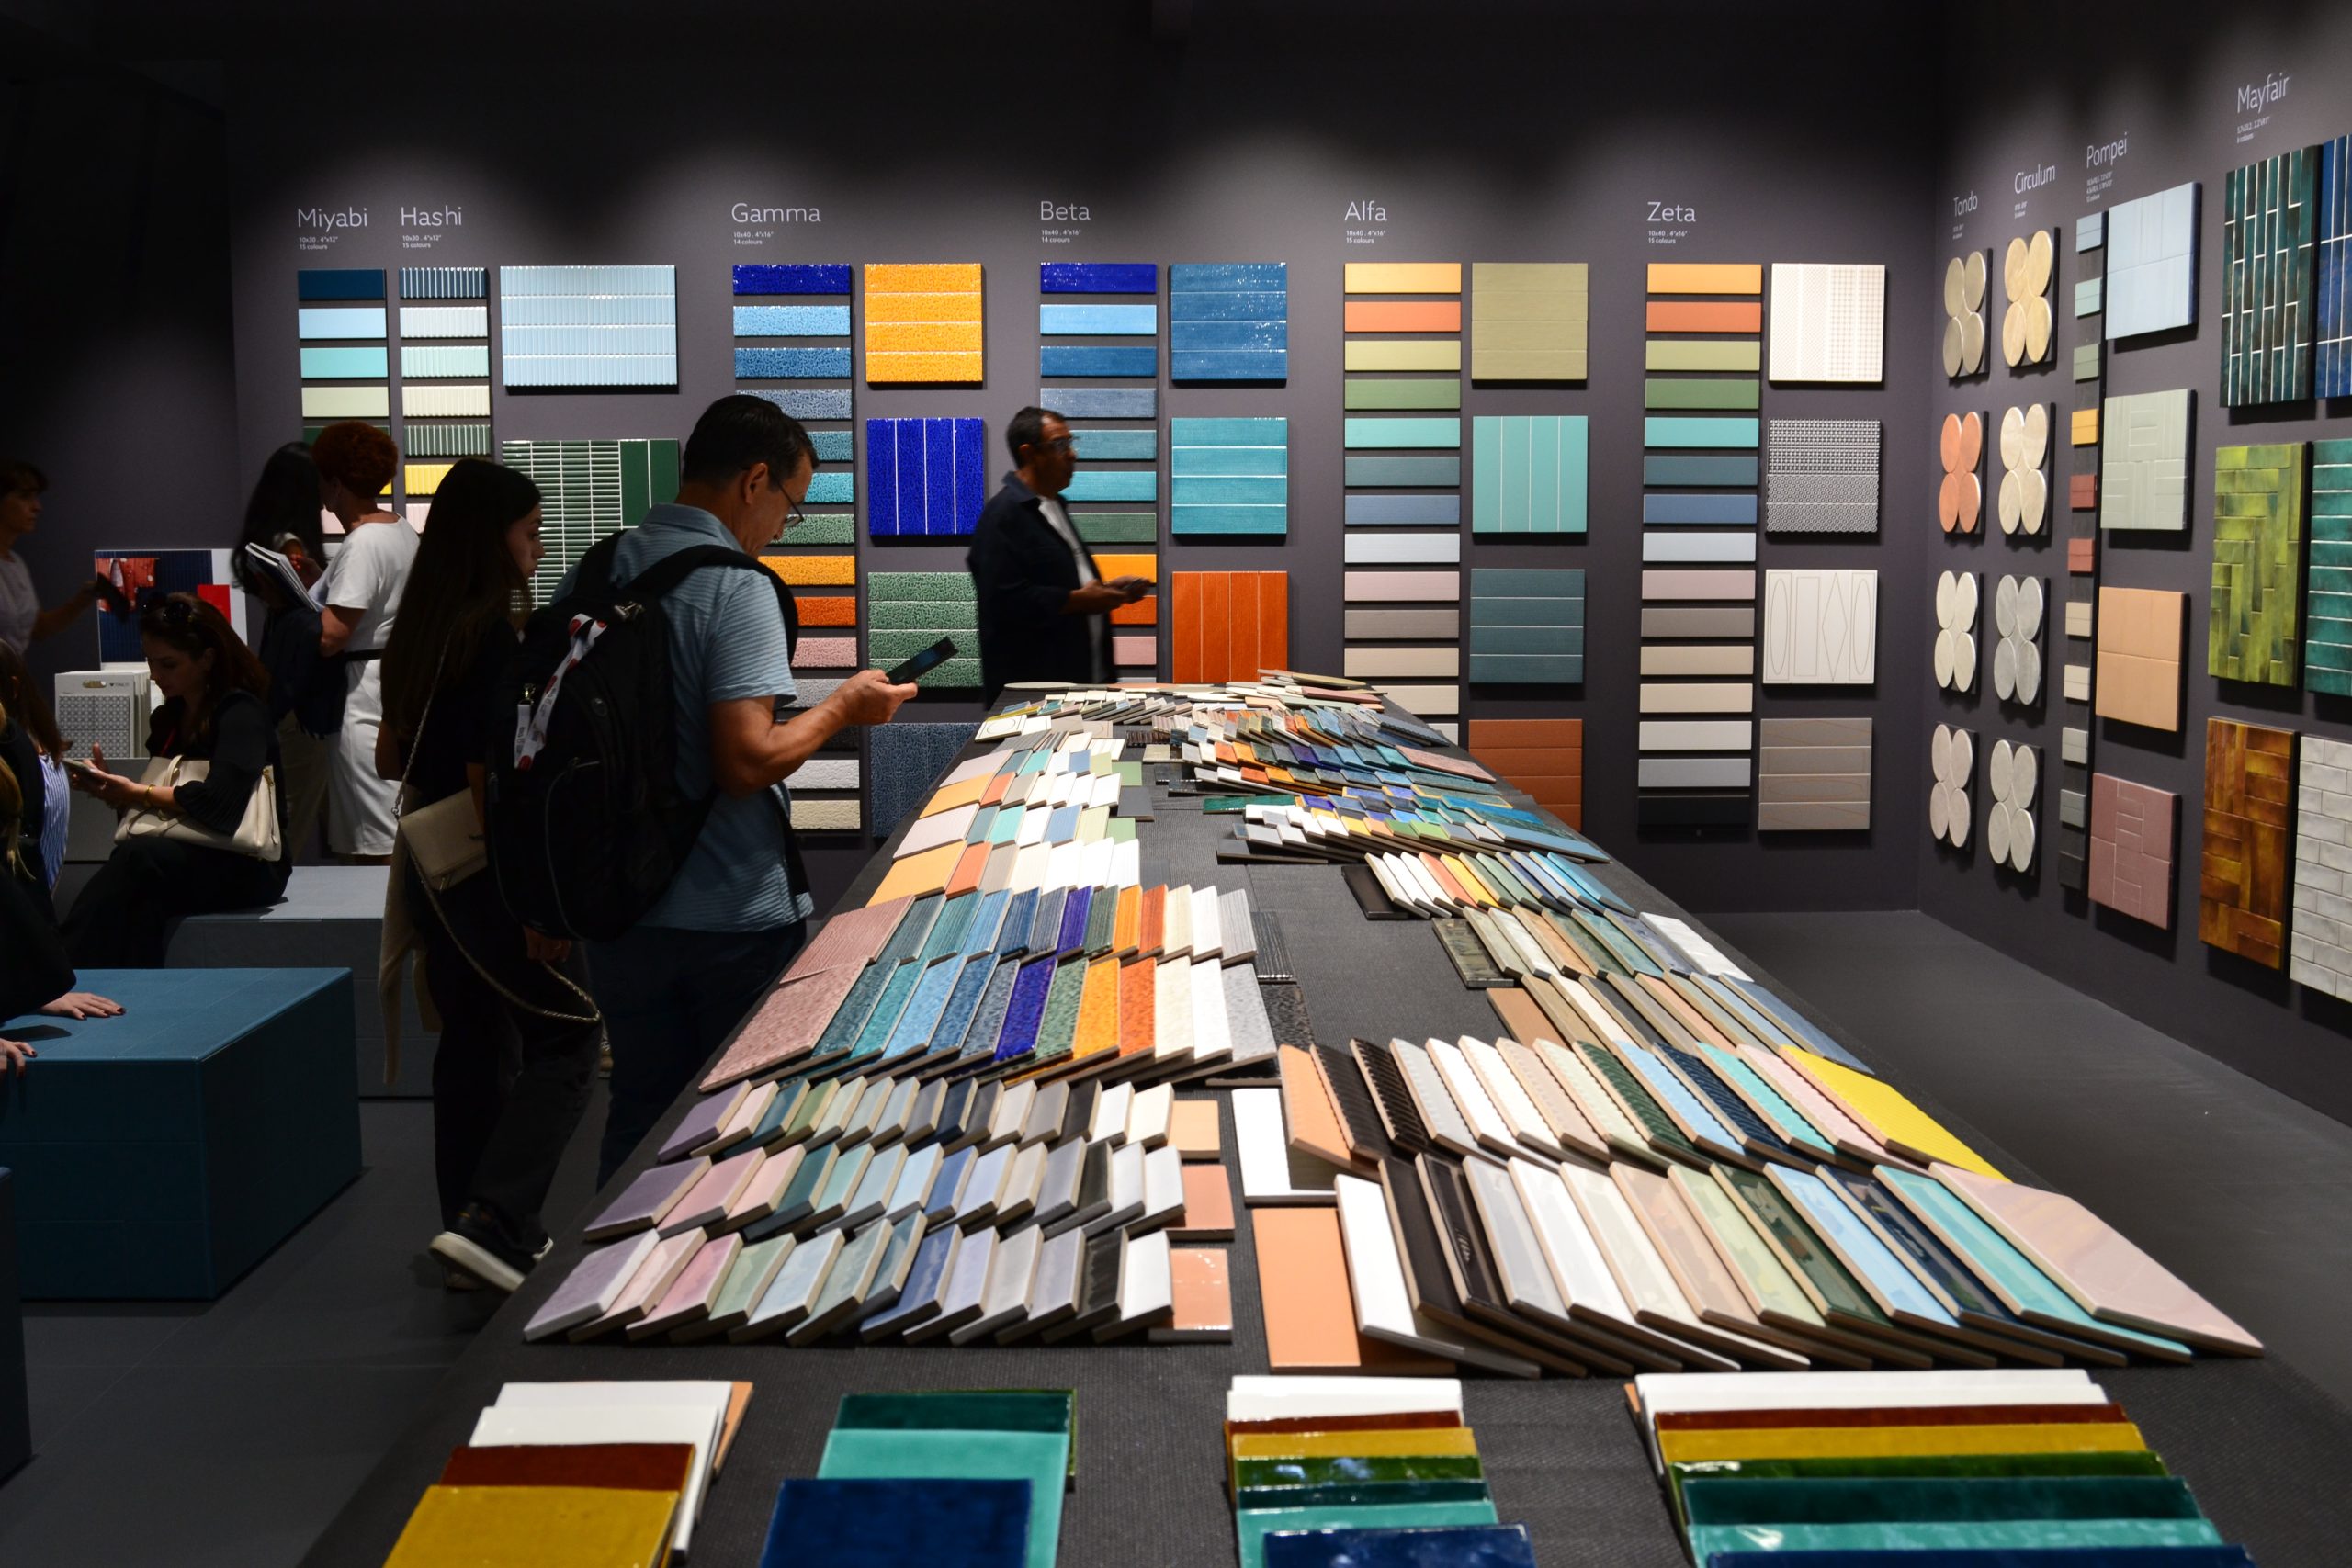
На этом фоне и формируется поляризация, которую фиксируют Cersaie и Coverings. С одной стороны — сверхкрупные плиты (120×280 см, 160×320 см и более), которые в премиум-сегменте и коммерческих интерьерах воспринимаются как цельный архитектурный элемент. С другой — возвращение малых форм: мозаики, узких сегментов и классического «кабанчика» для акцентов и зонирования. Отдельно стоит выделить формат «Kit-Kat» — узкие вытянутые прямоугольники, визуально напоминающие шоколадный батончик. В профессиональной среде их также называют «finger tiles».
Данные проекта «По точкам» добавляют к этой картине важный потребительский мотив. В реальном ритейле — от строительных рынков до федеральных сетей DIY — покупатель часто ищет универсальность: одну плитку на весь санузел, без сложных комбинаций декоров и лишней подрезки. Это объясняет, почему 60×60 и 120×60 остаются базовым форматом рынка, даже на фоне тренда на более крупные размеры.
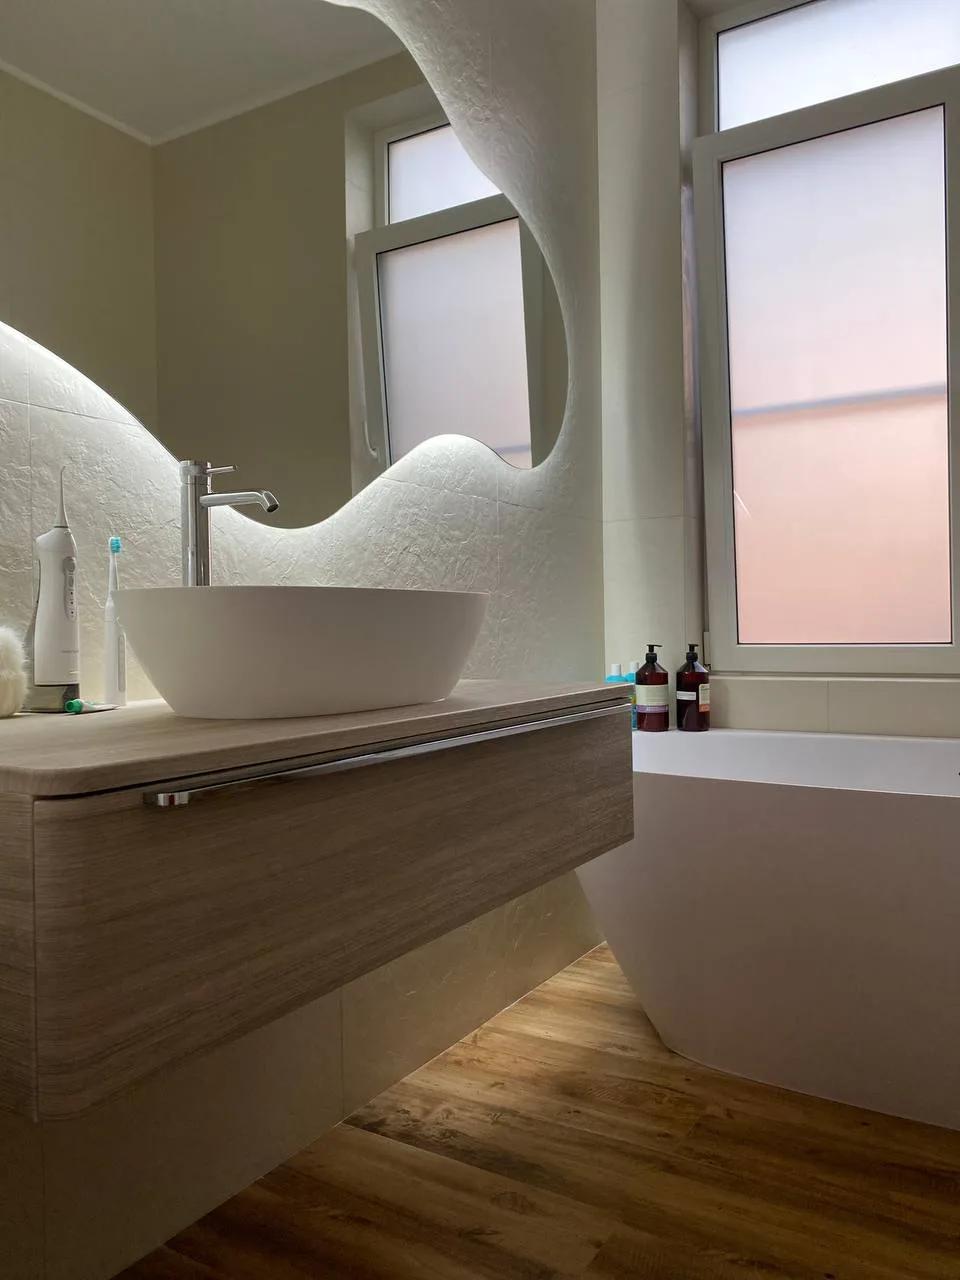
Для производителей это означает необходимость четкой сегментации ассортимента: массовые линейки должны закрывать спрос на удобные и предсказуемые форматы, а премиальные — конкурировать с импортом в крупном формате и сложных фактурах.
Поверхности и фактуры: тактильность вместо стерильного глянца
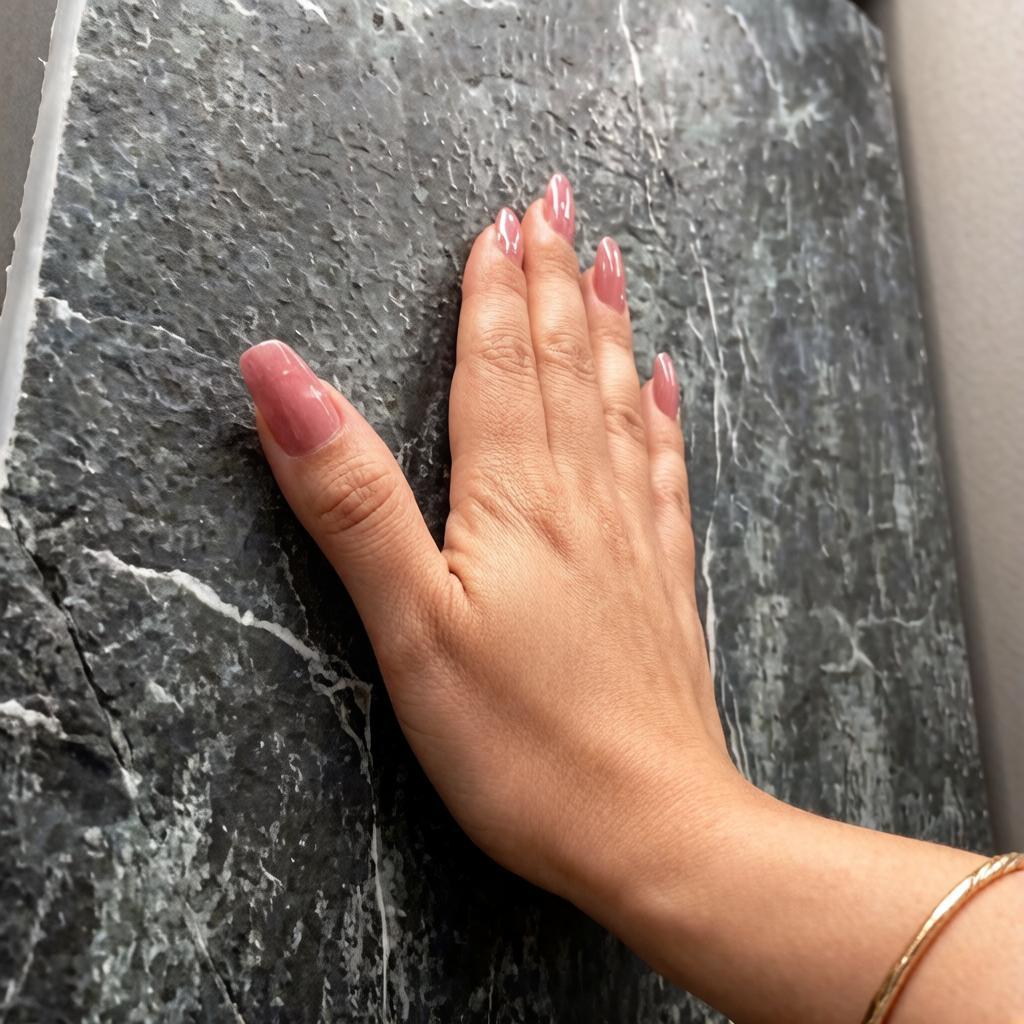
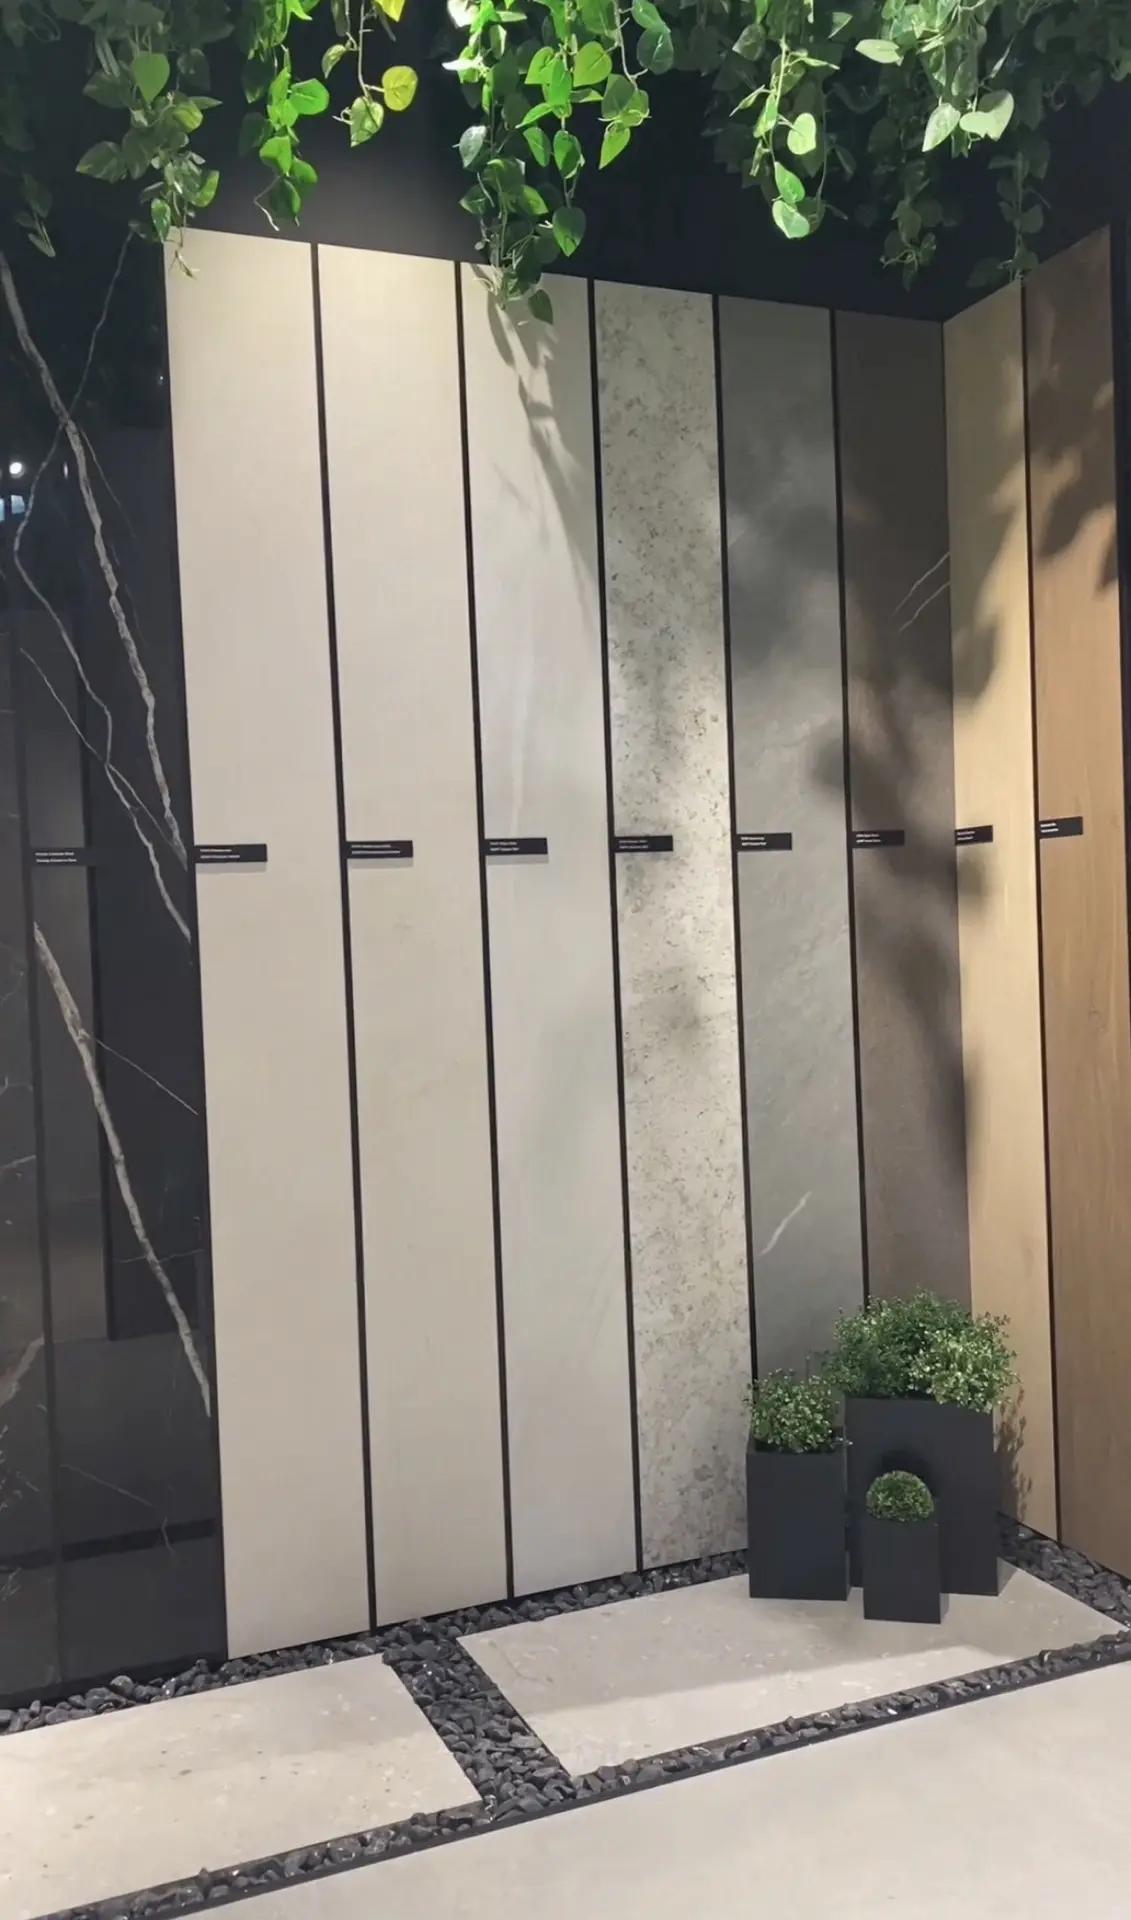
Главный визуальный сдвиг 2026 года — отказ от холодного глянца (тенденция берет начало с 2024). На смену ему приходят матовые, шелковистые и рельефные поверхности, которые создают ощущение «живого» материала. На Cersaie и Coverings посетители буквально трогают образцы, оценивая глубину фактуры, — тактильный опыт становится частью потребительской ценности.
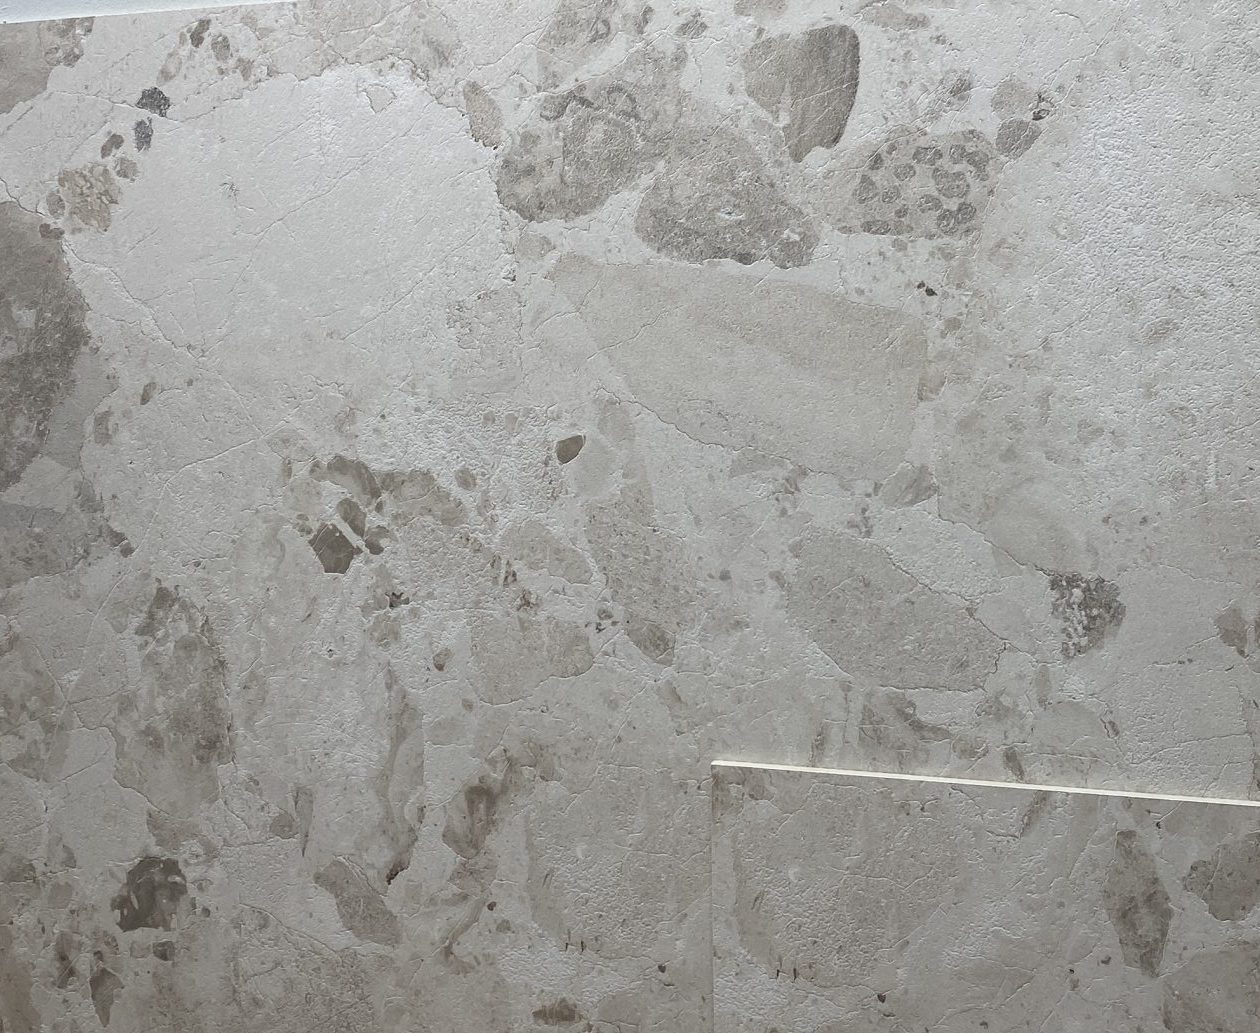
Технологически этот тренд обеспечивается цифровой печатью высокого разрешения и системами синхронизации рельефа (например, SYNC 3D). Производители научились создавать плитку, где рисунок (прожилки мрамора, поры дерева, зернистость камня) совпадает с физическим рельефом поверхности. Это уже не просто «имитация», а воспроизведение структуры натурального материала на всю глубину. В тренде также лаппатированные поверхности — они дают легкий благородный блеск, но не бликуют так агрессивно, как глянец.
С точки зрения практичности матовая плитка выигрывает у глянцевой в ванной комнате: на ней меньше заметны брызги, разводы от воды и следы от средств гигиены. Это подтверждают и данные проекта «По точкам»: в реальном ритейле покупатели все чаще обращают внимание на простоту ухода, а не только на внешний вид.
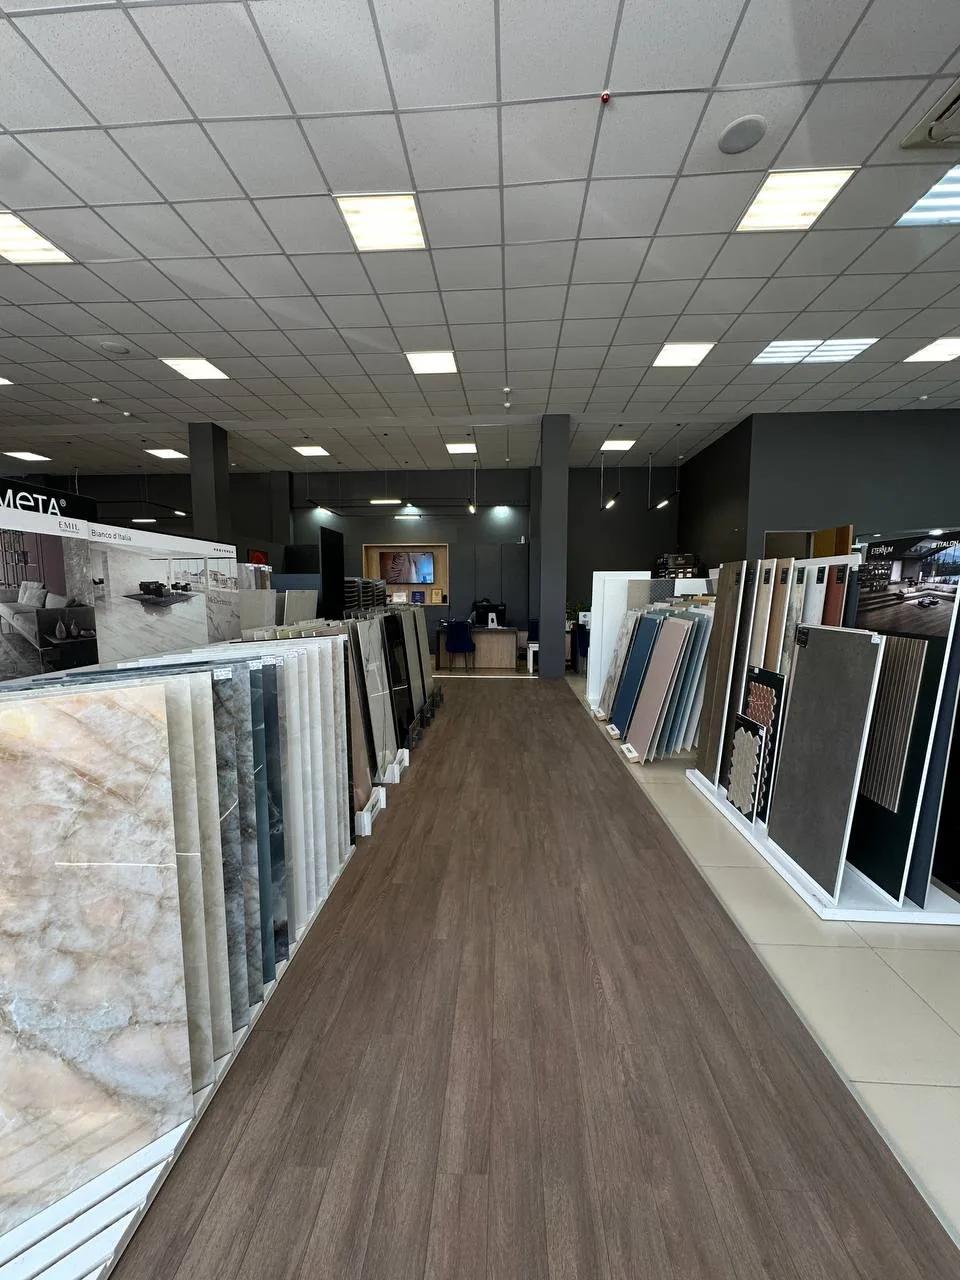
Однако здесь есть важный нюанс, который мы фиксировали в ходе аудита торговых точек. Выставочные образцы керамогранита в магазинах нередко имеют сколы, царапины и точки на лицевой поверхности. Для брендов это серьезная проблема: покупатель оценивает качество всей коллекции по поврежденному образцу на витрине. В 2026 году, когда конкуренция смещается в сторону фактуры и тактильности, состояние выставочного стенда становится не менее важным, чем качество самой плитки.
Цвет и палитра: сдвиг в сторону земляных оттенков
В 2026 году цвет все активнее работает как инструмент эмоционального комфорта. Холодные серые и стерильно-белые тона не исчезают из ассортимента, но их доля в новых коллекциях заметно сокращается. На первый план выходит «минеральный минимализм» с более теплой, природной палитрой.
Базовая палитра все чаще строится на оттенках глины, песка, бежевого, мокко и охры. Заметное место занимают оливковый и шалфейный цвета — в соцсетях и профессиональных блогах дизайнеры объясняют их популярность психологическим воздействием: зелень успокаивает и создает ощущение связи с природой. Еще один тренд — теплый серый с бежевым или песочным подтоном (дымка, графит). Он сохраняет универсальность классического серого, но выглядит менее «офисно».
Российские производители реагируют на этот сдвиг обновлением палитр. В коллекциях Estima и Kerama Marazzi заметно растет доля теплых нейтральных и сложных земляных оттенков — от песочного и мокко до оливкового. Lasselsberger также расширяет линейки в этой гамме, ориентируясь на запрос массового покупателя. Это показывает, что тренд на «тепло» перестает быть исключительно премиальной историей и постепенно проникает в средний ценовой сегмент.
«Спрос на матовые поверхности под дерево и бетон стабильно растет. В наших коллекциях доля теплых оттенков матовых текстур увеличивается, потому что покупатель ищет тактильный комфорт и визуальное тепло. Это уже не просто модный тренд, а устойчивый запрос со стороны рынка».
В премиальном сегменте и на стендах Cersaie растет интерес к глубоким, насыщенным акцентам: изумрудному, сливовому, сложному синему. Там же все чаще используется прием «Color Drenching» (полное погружение), когда плитка одного цвета и фактуры укладывается на пол, стены и потолок. Такой подход предъявляет повышенные требования к стабильности цвета в партии: чем однороднее тон, тем убедительнее выглядит монолитное пространство.
Аудит проекта «По точкам» показывает, как этот тренд отражается в реальном ритейле. На строительных рынках и в сетях DIY спрос постепенно смещается в сторону теплых оттенков. Покупатели чаще выбирают песочные, бежевые и светло-коричневые тона, потому что они делают помещение визуально более уютным и менее восприимчивы к мелким загрязнениям. Это подтверждает: даже в массовом сегменте потребитель все чаще отдает предпочтение «теплым» решениям, хотя холодные тона по-прежнему остаются в ассортименте.
Сегменты рынка: разные требования к одному материалу
Тренды, которые задают Cersaie и Coverings, неравномерно распределяются по сегментам. Для производителей и дистрибьюторов важно понимать эту разницу, чтобы формировать ассортиментную матрицу без лишних издержек.
Масс-маркет и частный ремонт остаются главным драйвером объемов. Здесь в приоритете доступность, универсальность и простота укладки. Задача производителя в этом сегменте — обеспечить стабильное качество, наличие на складе и предсказуемую цену.
Премиум и частные интерьеры — это зона эмоциональной ценности и уникальности. Здесь покупатель готов платить за тактильность, крупный формат, сложные рельефы и глубокие акценты. В этом сегменте востребован прием «Color Drenching» (полное погружение в цвет). Плитка конкурирует с натуральным камнем, поэтому на первый план выходят технологии синхронизации рельефа и цифровой печати.
HoReCa и коммерческие интерьеры (гостиницы, рестораны, офисы) выдвигают жесткие технические требования. На первом месте — безопасность и износостойкость. Для полов обязательны противоскользящие свойства (класс R10 и выше), для стен — устойчивость к бытовой химии. Визуально этот сегмент тяготеет к нейтральной базе (имитация бетона, камня), которая не устаревает и легко сочетается с любыми акцентами.
| Сегмент | Ключевые требования | Популярные решения (2026) |
|---|---|---|
| Масс-маркет / Ремонт | Доступность, простота укладки, универсальность | Форматы 60×60, 120×60; теплые нейтралы; матовые поверхности |
| Премиум / Частные интерьеры | Уникальность, тактильность, сложные фактуры, крупный формат | Слэбы 120×280 см и более; рельефные поверхности; глубокие цвета (Color Drenching) |
| HoReCa / Коммерция | Износостойкость, антислип (R10+), гигиеничность | Нейтральная база (бетон, камень); противоскользящие поверхности; устойчивость к химии |
Источник: анализ ассортиментных матриц производителей, данные проекта «По точкам», отраслевые каталоги 2026.
Платформы и выставки: от глобальных трендов до локальной полки
Формирование спроса на плитку в 2026 году происходит на стыке профессиональных выставок и социальных медиа. Каждая площадка выполняет свою роль в этой экосистеме.
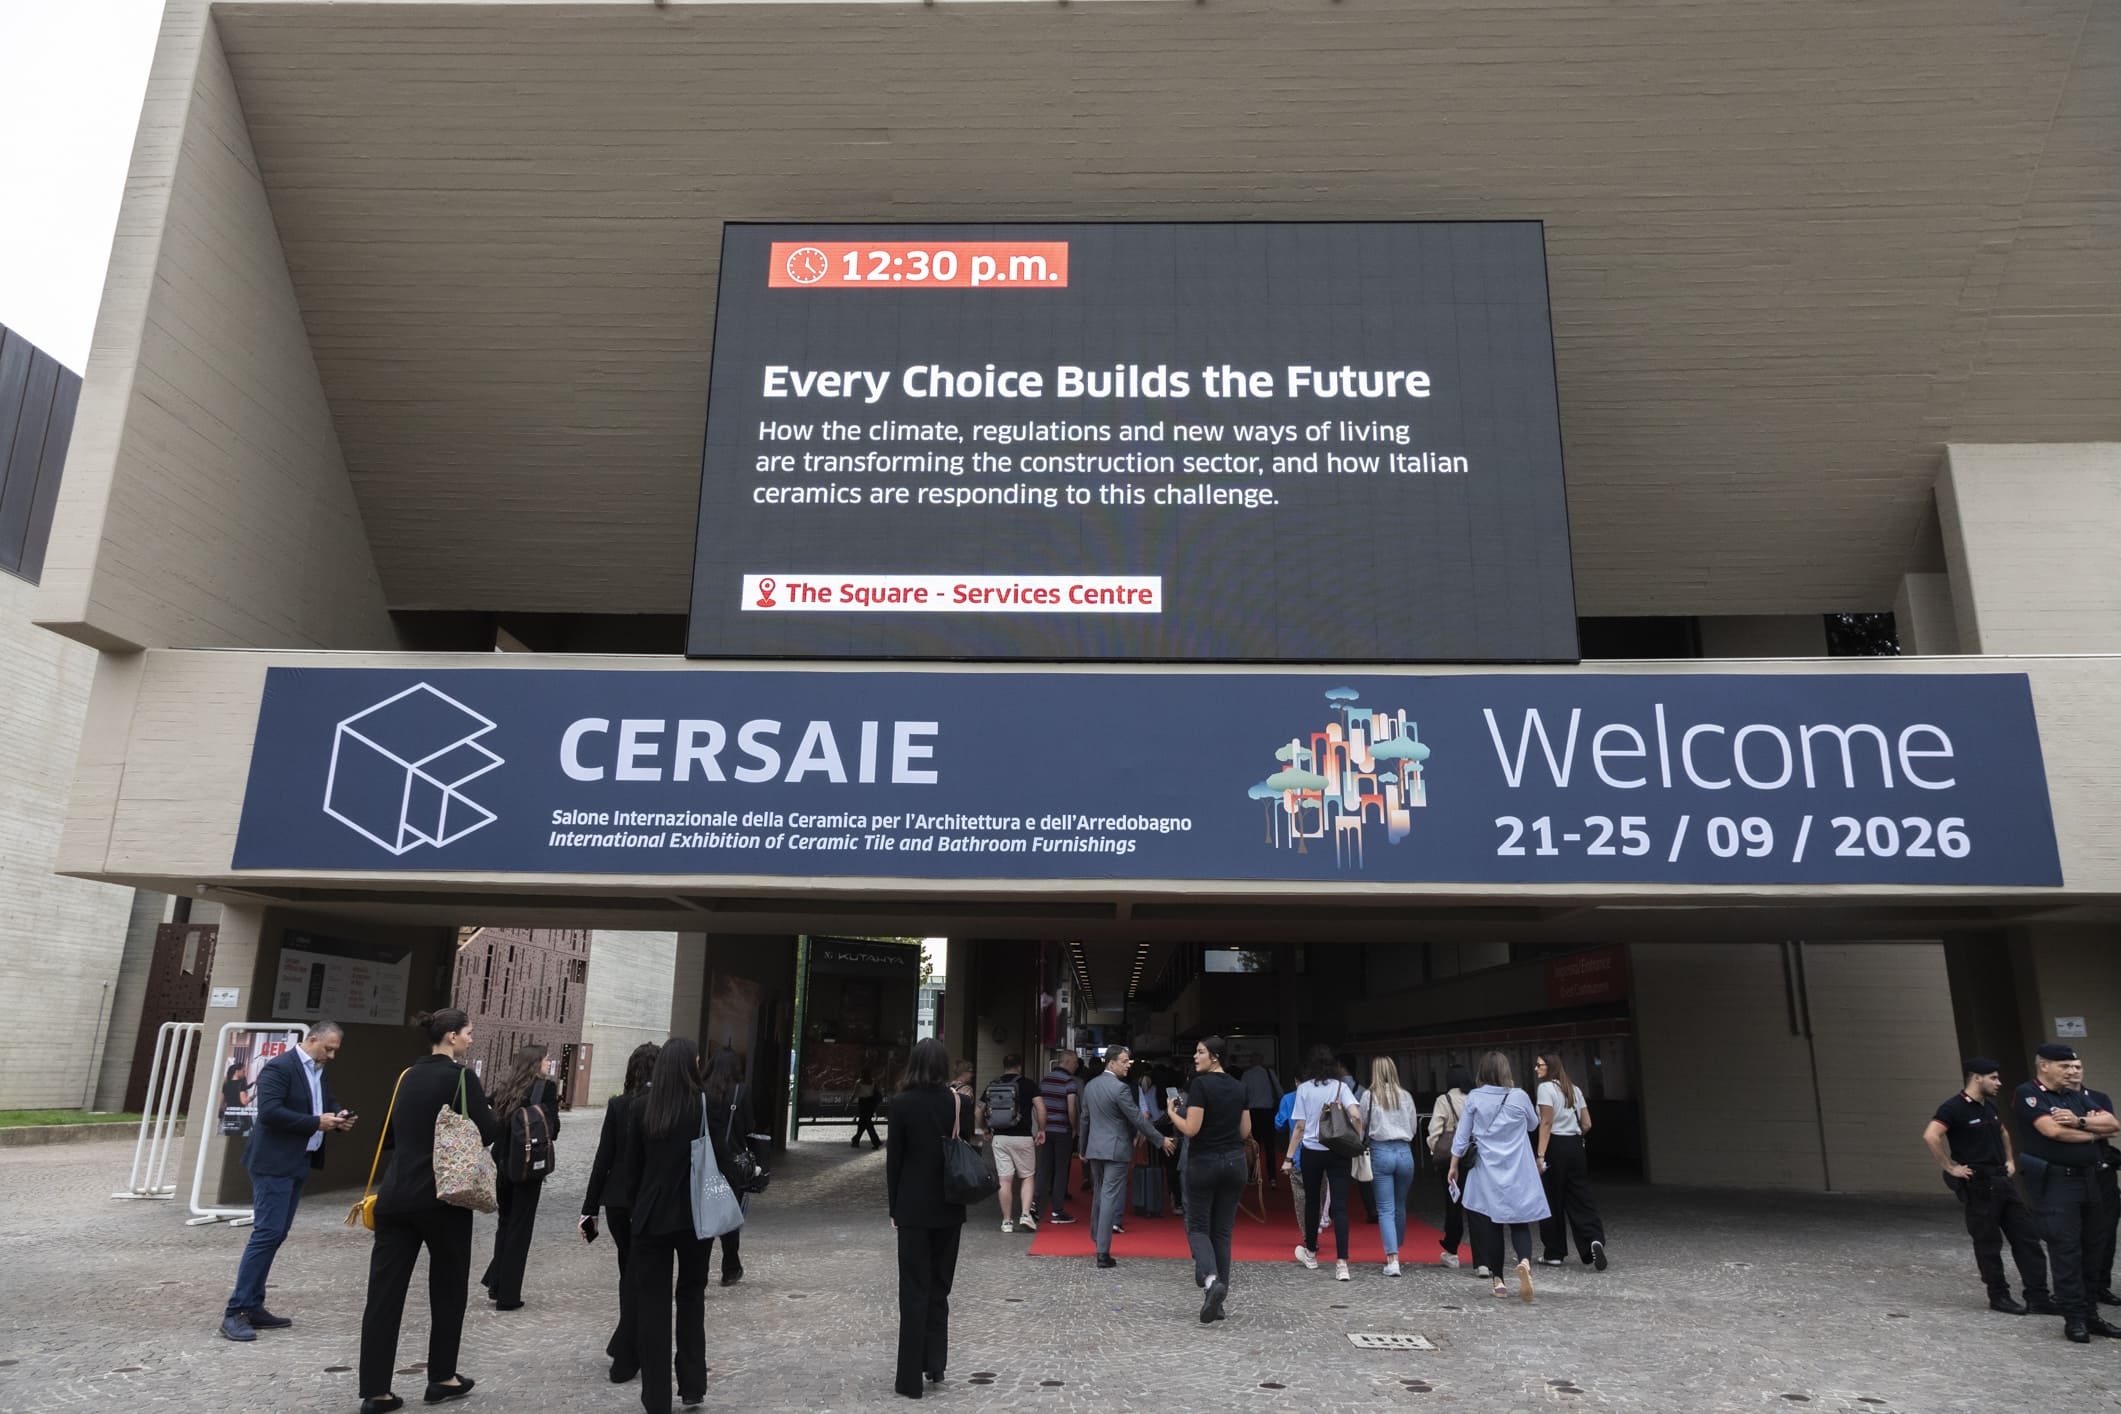
Мировым законодателем технологий и эстетики остается Cersaie в Болонье. Именно здесь европейские концерны презентуют новые форматы, глубину рельефа и сложные глазури, которые через год становятся ориентиром для всего рынка. Американская выставка Coverings делает больший акцент на практических решениях для коммерческих пространств и технологиях синхронизации. В свою очередь, MosBuild выступает главным индикатором локального рынка. Здесь видно, как глобальные тренды адаптируются под реалии российского ритейла, логистики и запросы массового покупателя.
Параллельно с выставками мощным драйвером спроса стали социальные сети. Платформы формируют запрос на конкретные, легко считываемые форматы. Для производителей это означает, что «фотогеничность» продукта становится таким же важным конкурентным преимуществом, как износостойкость или цена.
Однако между выставочным стендом и корзиной покупателя лежит дистанция, которую мы фиксируем в рамках проекта «По точкам». В гипермаркетах и на строительных рынках мы видим, как адаптируются эти тренды: какие цвета действительно доходят до массового спроса, а какие остаются нишевыми. Только такой комплексный анализ — от Cersaie и Coverings до MosBuild и реальной полки в магазине — позволяет построить точный прогноз и производителям, и дистрибьюторам.
Что это значит для отрасли
Анализ глобальных выставок, социальных трендов и реальной розницы позволяет сформулировать несколько практических выводов для производителей и дистрибьюторов керамической плитки и керамогранита.
- Массовый сегмент остается опорой продаж. Форматы 60×60 и 120×60 см сохраняют лидерство по объему потребления. Инвестиции в качество и стабильность этих базовых линеек остаются приоритетными, так как они обеспечивают основной денежный поток.
- Поляризация форматов создает ниши. Спрос на крупные слэбы (120×280 см и более) в премиуме продолжает расти. Российским производителям стоит оценить потенциал локального производства крупного формата, чтобы конкурировать с импортом.
- Тактильные и матовые текстуры становятся стандартом. Потребитель все чаще выбирает поверхности, которые приятно трогать. Технологии синхронизации рельефа и цифровой печати переходят из разряда премиальных «фишек» в базовое требование к ассортименту.
- Цвет как инструмент маржинальности. Переход к теплым земляным оттенкам (песочный, мокко, олива) позволяет обновлять ассортиментные матрицы. Производителям, таким как Estima, Kerama Marazzi и Lasselsberger, уже удалось закрепить этот тренд в среднем ценовом сегменте.
- Качество витрины влияет на продажи. Аудит проекта «По точкам» показал, что сколы и повреждения на выставочных образцах снижают доверие к бренду. Обновление экспозиций и контроль за состоянием образцов в рознице могут напрямую повлиять на конверсию.
Методика и ограничения
Данное исследование опирается на комплексный анализ источников. Были изучены материалы международных выставок (Cersaie в Болонье, Coverings в США), данные российской экспозиции MosBuild, а также проанализированы визуальные тренды в социальных сетях и поисковые запросы.
Ключевым элементом стала полевая работа в рамках проекта «По точкам»: аудит строительных рынков и федеральных сетей DIY. Ограничением исследования является отсутствие публичной статистики по точному объему продаж в разрезе конкретных фактур и цветов. Выводы о потребительских предпочтениях сделаны на основе наблюдений и интервью с продавцами. Прогнозы носят вероятностный характер и могут корректироваться в зависимости от макроэкономической ситуации.
Источники: материалы выставок Cersaie-2026, Coverings-2026, MosBuild-2026; данные проекта «По точкам»; аналитика ассортиментных матриц Estima, Kerama Marazzi, Lasselsberger, MG Ceramic, Unitile, Kerranova, Italon, Atlas Concorde.
Материал подготовлен в информационно-аналитических целях. Не является рекламой. Приведённые данные отражают ситуацию на дату публикации и не являются рекомендацией. Упоминаемые компании приведены в качестве примеров для анализа.