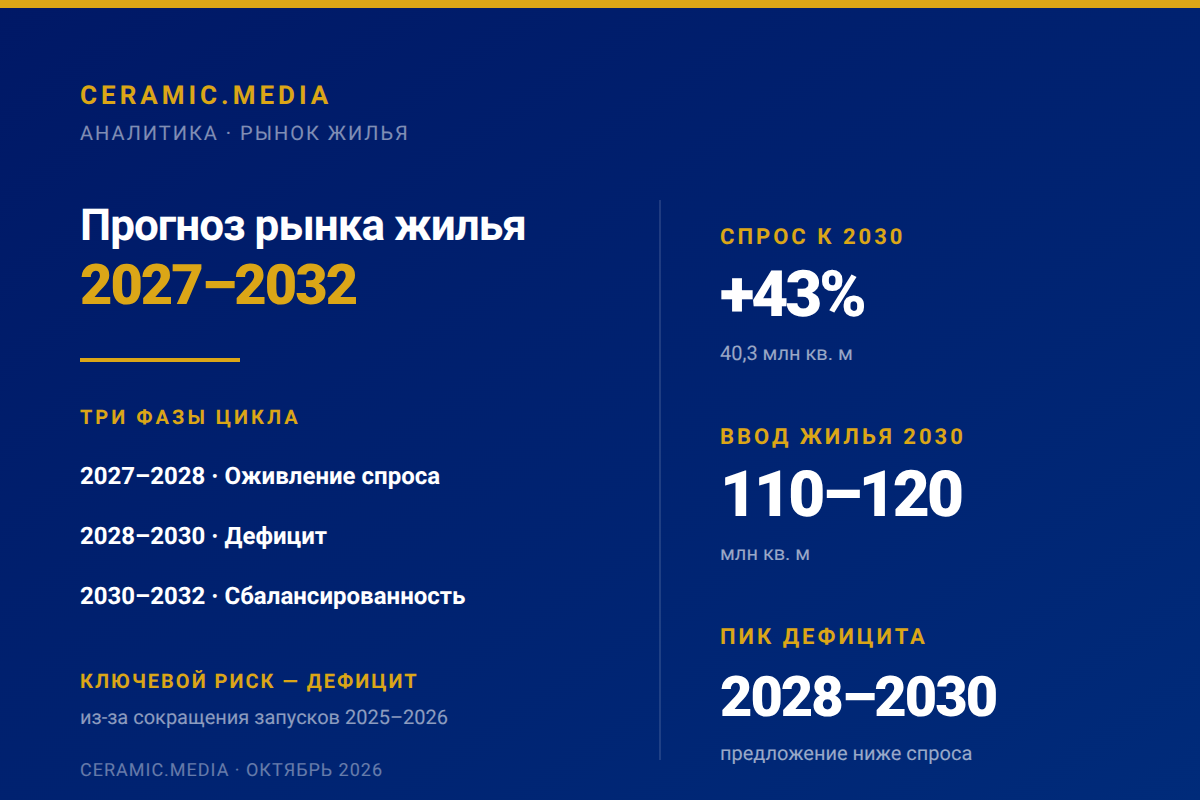
Рынок жилья в 2027–2032 годах пройдёт через три фазы: оживление спроса, дефицит предложения и новую сбалансированность. Ключевой риск — дефицит новостроек в 2028–2030 годах из-за сокращения запусков в 2025–2026-м. Восстановление баланса вероятно не раньше 2030 года при условии снижения ключевой ставки до 7,5–8,5%.
Прогноз
Прогноз построен на трёх базовых ожиданиях. Ключевая ставка Банка России снижается по базовому сценарию. Новые масштабные льготные программы не вводятся — семейная ипотека действует в параметрах с 1 октября 2026 года, доля льготной ипотеки к 2030 году может сократиться до 25–30%. Демографический тренд сохраняется: численность населения может сократиться до 140 млн человек к 2030 году с 146 млн в 2024-м.
| Год | Ключевая ставка (средняя) | Рыночная ипотека | Доля льготной |
|---|---|---|---|
| 2027 | 10,5–12,5% | 14–16% | 40–50% |
| 2028 | 8,0–9,0% | 11–13% | 35–45% |
| 2029 | 7,5–8,5% | 10–12% | 30–40% |
Источник: Банк России, базовый сценарий среднесрочного прогноза, август 2026. Оценка рыночной ипотеки и доли льготных программ — расчёт Ceramic.Media.
Прогноз не учитывает геополитические шоки, изменения регулирования и новые программы господдержки. Он опирается на данные Банка России, Минстроя, ДОМ.РФ, Росстата, ЕРЗ, Института экономики города, Альфа-Банка и Эксперт РА по состоянию на октябрь 2026 года.
Фаза 1: оживление спроса (2027–2028)
Снижение ключевой ставки может сделать рыночную ипотеку доступнее. Отложенный спрос, накопленный в 2025–2026 годах, вероятно, начнёт реализовываться. Ипотека оживает, но предложение не успевает за спросом — сказывается строительный цикл.
Рыночная ипотека может занять до 40% всех выдач к концу 2026 года и приблизиться к половине рынка к 2027-му. К 2030 году этот показатель может достичь 70%. Проекты, не запущенные в 2025–2026-м, не появятся на рынке в 2027–2028-м — строительный цикл составляет 2–3 года.
Застройщики уже начали осторожнее выводить проекты. За январь–сентябрь 2026 года на рынок вышло 29,2 млн кв. м новостроек, но весь прирост пришёлся на первый квартал. Это создаёт предпосылки для локального дефицита в отдельных городах уже с 2027 года.
Фаза 2: дефицит и рост цен (2028–2030)
Спрос восстановился, а предложение сократилось — это может сформировать дефицит новостроек. Цены могут расти быстрее инфляции. Рынок может стать «рынком продавца».
К 2030 году россияне смогут приобрести около 40,3 млн кв. м нового жилья — на 43% больше, чем сейчас. Средняя площадь квартир в новостройках может начать увеличиваться с 2027 года и к 2030-му достигнуть 52 кв. м против 49 кв. м сейчас.
Падение числа новых проектов — прогноз дефицита жилья на 2028–2030 годы и возможного скачка цен. К 2028 году количество нового жилья может сократиться примерно на 30%. Минстрой прогнозирует нормализацию выхода новостроек на рынок не позже 2030 года.
Градостроительный потенциал остаётся значительным — около 500 млн кв. м земли, готовой к вовлечению. Как только застройщики и банки увидят изменения в экономике — прежде всего в стоимости денег на этапе входа в проектное финансирование — проекты могут сразу выйти в стройку.
Фаза 3: новая сбалансированность (2030–2032)
Застройщики адаптируются к новым экономическим условиям. Запуски новых проектов стабилизируются. Рынок может выйти на новый равновесный уровень.
Обеспеченность жильём растёт: по указу президента к 2036 году она должна достичь 38 кв. м на человека против примерно 30 кв. м сейчас. Это может потребовать существенных объёмов строительства и стать драйвером отрасли на десятилетие вперёд.
В стратегии развития отрасли от Минстроя предполагается, что в 2030-м ввод жилья может быть рекордным: 120 млн кв. м в базовом сценарии и 110 млн кв. м в консервативном. Минстрой планирует ввести более 500 млн кв. м жилья до 2030 года.
К 2030 году дефицит, вероятно, отыграется. Однако риски дисбаланса сохраняются: в одних регионах возможен избыток, в других — дефицит. В Москве, по отдельным оценкам, сохраняется дефицит жилых единиц — с 12 до 14% за пять лет. В России в целом — избыток — с 12 до 17%.
Факторы спроса
| Фактор | Влияние | Период |
|---|---|---|
| Ключевая ставка | – до 7,5–8,5% к 2029 | 2027–2029 |
| Льготная ипотека | доля – до 25–30% к 2030 | 2027–2030 |
| Демография | население – до 140 млн к 2030 | 2027–2032 |
| Доходы населения | рост доступности жилья | 2027–2032 |
| Отложенный спрос | реализация 2025–2026 | 2027–2028 |
| Обеспеченность жильём | цель 38 кв. м/чел. к 2036 | 2030–2036 |
Источник: расчёт Ceramic.Media на основе данных Банка России, Минстроя, Росстата и отраслевых обзоров, октябрь 2026.
Демографическая поляризация усиливается: к 2035 году почти 40% жителей страны будут старше 51 года, доля горожан может достичь 81%. Это создаёт предпосылки для спроса на компактное жильё в городах и более просторное — в пригородах.
Прогноз до 2030 года показывает: отмена льготных программ может привести к снижению числа ипотечных сделок на 15–23% в регионах-лидерах — Москве, Санкт-Петербурге, Краснодарском крае.
Факторы предложения
| Фактор | Влияние | Период |
|---|---|---|
| Запуски проектов | – в 2025–2026 → дефицит 2028–2030 | 2027–2030 |
| Градостроительный потенциал | ~500 млн кв. м земли | 2027–2032 |
| Проектное финансирование | стоимость денег → скорость выхода | 2027–2029 |
| КРТ | комплексное развитие территорий | 2027–2032 |
| Строительный цикл | лаг 2–3 года | 2027–2032 |
| Себестоимость | рост материалов и логистики | 2027–2032 |
Источник: расчёт Ceramic.Media на основе данных Минстроя, ДОМ.РФ и отраслевых обзоров, октябрь 2026.
Застройщики заявили о готовности возвести 5,5 млн кв. м жилья в рамках КРТ к 2026 году. Однако в регионах со слабыми продажами предлагается продлевать договоры КРТ, чтобы не наращивать предложение механически. Если не принять меры сейчас, падение ввода может проявиться в 2029–2030 годах.
Избыток или дефицит: сводная картина
| Период | Баланс | Почему |
|---|---|---|
| 2027 | Неопределённость | Избыток в ряде регионов, но запуски сокращаются. Возможен локальный дефицит |
| 2028 | Дефицит | Спрос восстановился, предложение сократилось |
| 2029 | Дефицит | Пик дефицита. Ввод может оказаться ниже спроса |
| 2030 | Выравнивание | Дефицит отыгрывается. Ввод 110–120 млн кв. м |
| 2031–2032 | Сбалансированность | Рынок адаптировался. Возможны локальные дисбалансы |
Ключевой вывод: рынок жилья может пройти через дефицит в 2028–2030 годах с последующим выравниванием к 2030–2032 годам. Это не структурный кризис, а циклический дисбаланс, вызванный лагом между сокращением запусков в 2025–2026 годах и восстановлением спроса в 2027–2028 годах.
Региональная дифференциация сохраняется. В Москве возможен дефицит жилых единиц, в России в целом — избыток. В одних регионах вероятен избыток, в других — дефицит.
Что это значит для отрасли
- Дефицит новостроек в 2028–2030 годах может поддержать спрос на отделочные материалы для нового жилья. Однако этот эффект проявится с лагом: сначала застройщики начнут выводить проекты, затем — закупать материалы, и только потом начнётся ввод.
- Период 2027–2028 годов может стать сложным для производителей керамики. Строительный цикл отстаёт от спроса, поэтому восстановление потребления материалов вероятно не раньше 2029 года.
- ИЖС может стать драйвером спроса. Сохранение льготной ставки 6% и программа «Стимул» создают предпосылки для более быстрого восстановления сегмента частного домостроения. Это важно для плитки для полов, стен и фасадов.
- Демографический тренд создаёт спрос на компактное жильё в городах. Это может стимулировать спрос на крупноформатную плитку для небольших помещений и керамогранит с высокой износостойкостью.
- Региональная дифференциация требует точечных стратегий. В регионах с дефицитом жилья спрос на керамику может расти быстрее. В регионах с избытком — медленнее.
- К 2030 году ввод жилья может достичь 110–120 млн кв. м. Это создаёт предпосылки для восстановления спроса на отделочные материалы в 2030–2032 годах.
| Сегмент керамики | 2027 | 2028 | 2029 | 2030 | 2031–2032 |
|---|---|---|---|---|---|
| Плитка для полов | –5–10% | –5–8% | 0–5% | +5–10% | +8–12% |
| Стеновая плитка | –5–10% | –3–7% | 0–5% | +5–8% | +7–10% |
| Фасадная плитка | –5–10% | –5–10% | 0–5% | +3–7% | +5–10% |
| Керамогранит для ИЖС | 0–5% | +3–7% | +5–10% | +8–12% | +10–15% |
Источник: расчёт Ceramic.Media на основе данных Росстата, Минстроя и отраслевых обзоров, октябрь 2026. Значения приведены как возможное изменение спроса к предыдущему году.
Методика и ограничения
Прогноз построен на базовом сценарии Банка России, прогнозах Минстроя по вводу жилья и оценках отраслевых аналитиков. Использованы данные Банка России, Росстата, ДОМ.РФ, ЕРЗ, Института экономики города, Альфа-Банка и Эксперт РА по состоянию на октябрь 2026 года.
Прогноз не учитывает возможные геополитические шоки, изменения регулирования, новые программы господдержки и иные обстоятельства непреодолимой силы. Итоговые показатели могут отличаться от прогнозных. Прогноз носит информационно-аналитический характер.
Отдельные оценки экспертов и аналитических центров, упомянутые в материале, могут расходиться. Прогноз не является рекомендацией для принятия инвестиционных или иных решений.
Источники: Банк России, базовый сценарий среднесрочного прогноза, август 2026; Минстрой России, прогноз по вводу жилья на 2026–2030 годы; ДОМ.РФ, данные по выдачам и распроданности; Росстат, «Жилищное строительство»; ЕРЗ, аналитические обзоры; Институт экономики города; Альфа-Банк; Эксперт РА. Расчёты Ceramic.Media.
Материал подготовлен в информационно-аналитических целях. Приведённые данные отражают ситуацию на дату публикации и не являются рекомендацией. Прогнозные оценки носят вероятностный характер и могут не совпадать с фактическими показателями. Использование прогноза в коммерческих или инвестиционных целях — на усмотрение читателя. Редакция не несёт ответственности за решения, принятые на основе материала.