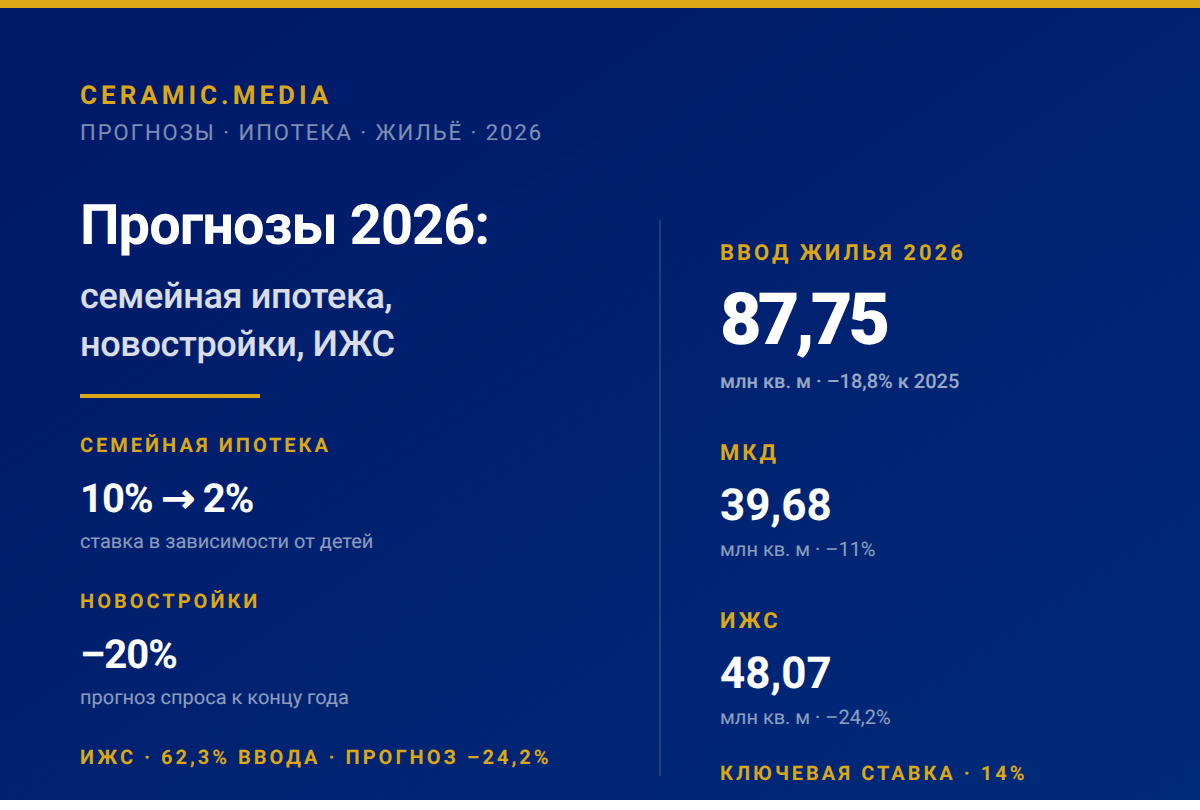
С 1 октября 2026 года семейная ипотека стала адресной: ставка привязана к числу детей и региону, срок субсидирования ограничен 15 годами. Продажи новостроек по программе могут сократиться на 30%, общий спрос — на 20%. Прогноз Минстроя по вводу жилья на 2026 год — 87,75 млн кв. м, что на 18,8% меньше, чем в 2025-м.
Семейная ипотека: новые условия с 1 октября
Минфин России опубликовал новые параметры программы. Ключевые изменения — дифференциация процентной ставки и максимальной суммы кредита по числу детей, а также ограничение срока субсидирования. Новые условия действуют на договоры, заключённые с 1 октября 2026 года.
| Детей | Ставка (регионы) | Лимит (регионы) | Ставка (столицы) | Лимит (столицы) |
|---|---|---|---|---|
| 1 | 10% | 6 млн руб. | 12% | 12 млн руб. |
| 2 | 8% | 8 млн руб. | 10% | 15 млн руб. |
| 3 | 6% | 10 млн руб. | 8% | 18 млн руб. |
| 4 | 4% | 10 млн руб. | 6% | 18 млн руб. |
| 5 и более | 2% | 10 млн руб. | 4% | 18 млн руб. |
Источник: Минфин России, новые условия программы «Семейная ипотека», действуют с 1 октября 2026 года. Столичные регионы — Москва, Санкт-Петербург, Московская и Ленинградская области. Для ИЖС ставка сохраняется на уровне 6% вне зависимости от числа детей и региона.
Вводится максимальный срок субсидирования льготного кредита — до 15 лет (ранее — до 30). После окончания льготного периода ставка переходит на рыночную, что создаёт отложенную нагрузку на заёмщика во второй половине срока.
Как изменятся платежи
Расчёты экспертов показывают: сильнее всего новые условия ударят по семьям с одним ребёнком. В Москве ежемесячный платёж для них вырастет на 27,5%, в регионах — на 46,1%. Для семей с тремя и более детьми платежи, напротив, снизятся.
| Регион | Детей | Платёж до | Платёж в льготный период | Платёж после 15 лет |
|---|---|---|---|---|
| Москва | 1 | 121,5 тыс. руб. | 154,9 тыс. руб. (+27,5%) | 167,2 тыс. руб. |
| Москва | 2 | 121,5 тыс. руб. | 128,8 тыс. руб. (+6%) | 156,9 тыс. руб. |
| Москва | 3+ | 121,5 тыс. руб. | 100,8 тыс. руб. (–17%) | 143,4 тыс. руб. |
| Регионы | 1 | 36,2 тыс. руб. | 52,9 тыс. руб. (+46,1%) | 59,0 тыс. руб. |
| Регионы | 2 | 36,2 тыс. руб. | 44,2 тыс. руб. (+22,1%) | 55,5 тыс. руб. |
| Регионы | 3+ | 36,2 тыс. руб. | 36,1 тыс. руб. (–0,3%) | 51,3 тыс. руб. |
Источник: расчёты экспертов рынка недвижимости, приведённые в отраслевых обзорах, сентябрь 2026.
Требования к зарплатам для одобрения кредита на максимальную сумму в Москве по новым условиям: 240 тыс. руб. для семьи с одним ребёнком, 268,7 тыс. — с двумя, 286,7 тыс. — с тремя, 253,2 тыс. — с четырьмя, 221,9 тыс. — с пятью и более. Ранее при сроке 15 лет требовалось 168,8 тыс. руб.
Прогнозы по продажам новостроек
Основной удар придётся на семьи с одним ребёнком — по данным экспертов, они формируют около 70% покупок новостроек по программе. Ещё 25% приходится на семьи с двумя детьми, не более 5% — на многодетных.
| Источник | Прогноз |
|---|---|
| ЕРЗ (Кирилл Холопик) | Продажи по программе –30%, общий спрос на новостройки –20% |
| ПСБ | Выдачи льготной ипотеки –15–20% |
| ИНГО Банк | Сегмент «1 ребёнок» сжатие в 2–3 раза, продажи –40–50% |
| Циан (Елена Бобровская) | Продажи по программе –не менее трети |
| Асториус (Екатерина Авдеева) | Спрос на массовые новостройки –10–20% к концу года |
| Финансовый университет (Александр Цыганов) | Спрос –10–25% в первые месяцы после изменений |
Источник: отраслевые обзоры, сентябрь–октябрь 2026 года. Прогнозы экспертов могут расходиться.
По данным ДОМ.РФ, семейная ипотека обеспечивает более 85% всех льготных кредитов. За девять месяцев 2026 года объём выдач по программе достиг 1,4 трлн руб., что на 17,8% больше, чем за тот же период 2025 года. Однако доля программы в общих выдачах ипотеки снизилась с более чем 70% до 50–55%.
Прогнозы по ИЖС и вводу жилья
Индивидуальное жилищное строительство — крупнейший сегмент ввода: 62,3% за январь–август 2026 года (36,2 млн кв. м). На ИЖС ставка семейной ипотеки сохраняется на уровне 6% независимо от числа детей и региона — это может поддержать сегмент на фоне общего падения.
По прогнозу Минстроя, общий объём ввода жилья в 2026 году может составить 87,75 млн кв. м — на 18,8% меньше, чем в 2025-м. Снижение ИЖС глубже падения многоквартирных домов более чем в два раза.
| Сегмент | Прогноз 2026, млн кв. м | Изменение к 2025 |
|---|---|---|
| Всего | 87,75 | –18,8% |
| МКД | 39,68 | –11% |
| ИЖС | 48,07 | –24,2% |
Источник: Минстрой России, прогноз на 2026 год (без учёта присоединённых территорий). Вице-премьер Марат Хуснуллин оценивает итоговый ввод в «около 100 млн кв. м плюс-минус».
Для поддержки ИЖС Минстрой возвращает программу «Стимул» — она начнёт действовать со следующего года и будет направлена на поддержку инфраструктуры индивидуального жилищного строительства. Средства получат регионы-победители конкурсного отбора.
Ключевая ставка: динамика и прогнозы
Банк России 11 сентября 2026 года сохранил ключевую ставку на уровне 14% годовых. Это значение действует с 27 июля. С начала 2026 года ставка снижалась четыре раза: с 16% в январе до 14% в августе. Ниже — динамика по месяцам.
| Дата | Ключевая ставка, % годовых | Инфляция, % г/г |
|---|---|---|
| Январь 2026 | 16,00 | 6% |
| Февраль 2026 | 15,50 | 5,91 |
| Март 2026 | 15,00 | 5,86 |
| Апрель 2026 | 14,50 | 5,58 |
| Май 2026 | 14,50 | 5,31 |
| Июнь 2026 | 14,25 | 6,02 |
| Июль 2026 | 14,00 | 5,98 |
| Август 2026 | 14,00 | 6,33 |
Источник: Банк России, «Инфляция и ключевая ставка Банка России», данные на последний день месяца, обновление от 23.09.2026. Ключевая ставка указана на последний день месяца.
Банк России в базовом сценарии прогнозирует более плавное снижение ставки, чем предполагалось в апрельском прогнозе. Диапазон средней ключевой ставки пересмотрен вверх: до 14,5–14,6% на 2026 год, до 10,5–12,5% на 2027 год и до 8,0–9,0% на 2028 год.
| Год | Прогноз средней ключевой ставки, % годовых | Прогноз инфляции, % |
|---|---|---|
| 2026 | 14,5–14,6% | 6,0–7,0% |
| 2027 | 10,5–12,5% | 4,0% |
| 2028 | 8,0–9,0% | 4,0% |
Источник: Банк России, «Комментарий к среднесрочному прогнозу», август 2026 года (базовый сценарий). В 2029 году прогнозируется возвращение ключевой ставки в диапазон 7,5–8,5% годовых.
По данным опроса аналитического центра ГК «Гранель» (1 571 респондент из крупнейших городов России), 24% жителей откладывают деньги на покупку недвижимости с учётом возможного снижения ипотечных ставок. Из них 40% ожидают снижения ключевой ставки до 5%. Ещё 26% готовы взять ипотеку при ставке 4–5%, 20% — при 6–8%, 11% — при 9–12%, 3% — при 13–15%.
| Ожидаемый уровень ставки ЦБ | Доля респондентов, готовых взять ипотеку |
|---|---|
| 4–5% | 26% |
| 6–8% | 20% |
| 9–12% | 11% |
| 13–15% | 3% |
Источник: опрос аналитического центра ГК «Гранель», 1 571 респондент из крупнейших городов России, сентябрь 2026. 40% из тех, кто откладывает деньги на покупку недвижимости, ожидают снижения ставки до 5%.
Эксперты отмечают: клиентская «точка перелома» для массового спроса — ипотечная ставка 11,5%, что соответствует ключевой ставке 8,5–9%. Ощутимая выгода от рефинансирования появляется при снижении ставки на 2–3 процентных пункта; при разнице менее 1% затраты на процедуру не окупаются.
Источник: ГК «Гранель», руководитель отдела ипотечного кредитования Наталья Газетдинова, комментарий для отраслевых СМИ, сентябрь 2026.
Что это значит для отрасли
- Спрос на новостройки может сократиться на 20%. Основной удар придётся на массовый сегмент, где решение о покупке зависит от ежемесячного платежа. Это может привести к снижению спроса на отделочные материалы для нового жилья.
- Семейная ипотека становится адресной. Программа переориентируется с массовой поддержки строительного сектора на социальную поддержку многодетных семей. Доля программы в общих выдачах уже снизилась с 70% до 50–55%.
- ИЖС — единственный сегмент с сохранением ставки 6%. Для производителей керамики это важно: частное домостроение даёт 62,3% ввода. Прогноз –24,2% может быть смягчён мерами поддержки и сохранением льготной ставки.
- Регионы пострадают сильнее столиц. В субъектах с долей семейной ипотеки свыше 70% сделок падение спроса может быть глубже. В столицах рынок адаптируется быстрее за счёт более высоких лимитов и доходов заёмщиков.
- Застройщики ищут новые инструменты. Рассрочки, субсидирование ставок, гибкие графики платежей и траншевые решения становятся альтернативой льготной ипотеке. Однако они не способны полностью заменить программу.
- Снижение ключевой ставки — ключевой фактор восстановления. При ставке 8,5–9% рыночная ипотека может стать доступной для большинства заёмщиков. Однако ожидать этого раньше 2027 года эксперты не рекомендуют.
Методика и ограничения
Прогнозы по продажам новостроек приведены по оценкам экспертов и отраслевых аналитиков. Они могут расходиться, поскольку единой методики оценки влияния изменений семейной ипотеки на рынок нет. Цифры платежей и требований к зарплатам рассчитаны с помощью ипотечного калькулятора ДОМ.РФ и приведены в отраслевых обзорах.
Прогноз Минстроя по вводу жилья приведён без учёта присоединённых территорий и основан на паспорте федерального проекта «Жильё», опубликованном 22.10.2024. Итоговые показатели могут отличаться — в том числе из-за традиционного увеличения ввода МКД в четвёртом квартале и влияния «дачной амнистии» на статистику ИЖС.
Динамика ключевой ставки приведена по данным Банка России на последний день месяца. Прогнозные диапазоны соответствуют базовому сценарию среднесрочного прогноза Банка России, опубликованному в августе 2026 года. Опросные данные отражают мнение респондентов из крупнейших городов России и могут не репрезентировать население страны в целом.
Источники: Минфин России, новые условия программы «Семейная ипотека» с 1 октября 2026 года; Банк России, «Инфляция и ключевая ставка Банка России», данные на 23.09.2026; Банк России, «Комментарий к среднесрочному прогнозу», август 2026 года; Минстрой России, прогноз по вводу жилья на 2026 год; ДОМ.РФ, данные по выдачам семейной ипотеки за девять месяцев 2026 года; ЕРЗ, ПСБ, ИНГО Банк, Циан, Асториус, Финансовый университет — прогнозы экспертов; опрос аналитического центра ГК «Гранель».
Материал подготовлен в информационно-аналитических целях. Приведённые данные отражают ситуацию на дату публикации и не являются рекомендацией.