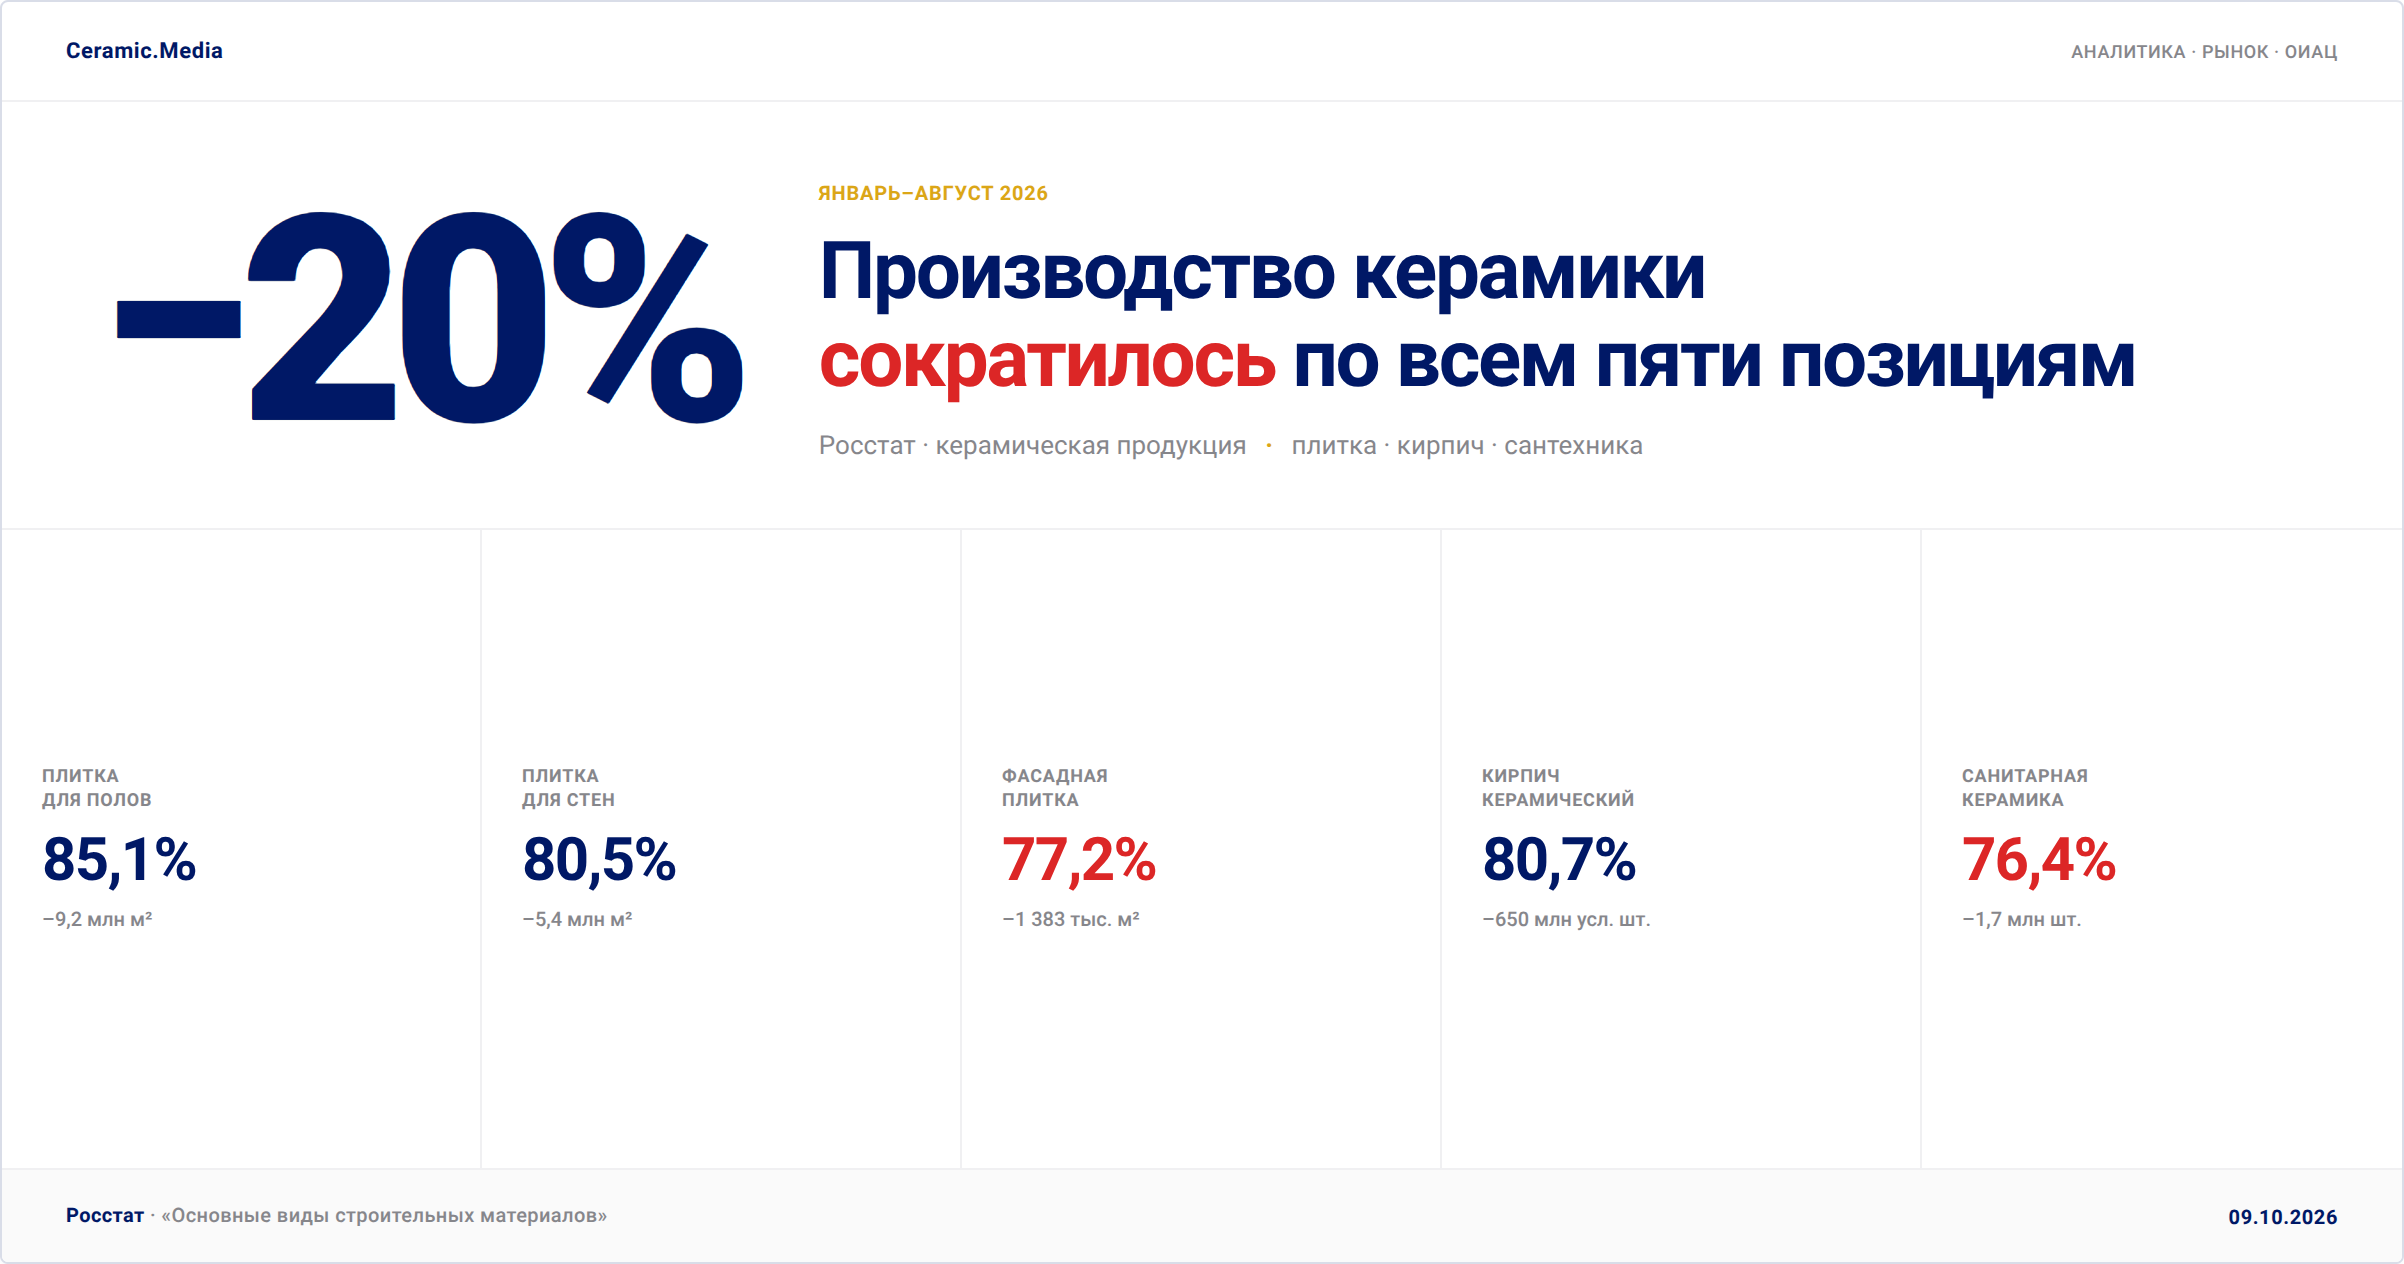
Все пять сегментов керамической промышленности показали падение за январь–август 2026 года. Санитарная керамика и фасадная плитка ушли в «красную зону» — ниже 80% к уровню 2025 года. Простое среднее по пяти позициям — 80,0%, что ниже среднего по всем стройматериалам (88,4%).
Общая картина
По данным Росстата, за январь–август 2026 года производство керамической продукции сократилось по всем пяти ключевым позициям. Наибольшее падение — по санитарно-техническим изделиям из керамики (–23,6%) и плиткам керамическим фасадным и коврам из них (–22,8%). Наименьшее — по плиткам керамическим для полов (–14,9%).
Источник: Росстат, «Основные виды строительных материалов», январь–август 2026. Значения 2025 года восстановлены расчётным путём. Красная зона — 80% — граница между «заметным» и «существенным» снижением в методике обзоров Росстата (коричневая зона 80–90%, красная — менее 80%).
Динамика по сегментам
| Позиция (терминология Росстата) | Ед. изм. | 2025 (расчёт) | 2026 | Δ абс. | % к 2025 |
|---|---|---|---|---|---|
| Плитки керамические для полов | млн кв. м | 62,0 | 52,8 | –9,2 | 85,1 |
| Плитки керамические глазурованные для внутренней облицовки стен | млн кв. м | 27,6 | 22,2 | –5,4 | 80,5 |
| Плитки керамические фасадные и ковры из них | тыс. кв. м | 6 067 | 4 684 | –1 383 | 77,2 |
| Кирпич керамический неогнеупорный строительный | млн усл. кирпичей | 3 368 | 2 718 | –650 | 80,7 |
| Изделия санитарно-технические из керамики | млн шт. | 7,3 | 5,6 | –1,7 | 76,4 |
Для сравнения: за январь–июль 2026 года падение керамики было глубже — плитка для полов 85,6%, стеновая 77,5%, фасадная 74,8%, кирпич 79,9%, санитарная керамика 75,1%. За январь–август падение замедлилось по всем позициям — сказался сезонный фактор и выход на площадки новых проектов.
Водопоглощение: терминология Росстата и группы по ГОСТ
Росстат публикует данные в укрупнённых категориях. Водопоглощение (ВП) в этих данных не раскрывается. При этом ГОСТ 13996-2019 не привязывает группы ВП к названиям категорий напрямую — он классифицирует плитку по группам и определяет область применения в зависимости от группы (таблица 29).
Плитки керамические для полов — по ГОСТ 13996-2019 (таблица 29) для покрытия полов допускается водопоглощение до 6%. Категория объединяет керамогранит (ВП ≤ 0,5%) и напольную плитку (ВП 3–6%). Оказалась самой устойчивой: минус 14,9% против 19,5% у стеновой и 22,8% у фасадной.
Плитки керамические глазурованные для внутренней облицовки стен — для внутренней отделки стен допускается водопоглощение более 10%. Сегмент теряет долю быстрее всех среди плитки: минус 19,5% за восемь месяцев. Причина — конкуренция с керамогранитом (ВП ≤ 0,5%), который визуально и по цене всё чаще замещает традиционную стеновую плитку.
Плитки керамические фасадные и ковры из них — для облицовки наружных стен допускается водопоглощение от 0,5% до 6%. Сегмент показал самое глубокое падение — 22,8%, что перевело позицию в «красную зону».
Крупнейший сегмент: плитка для полов
Плитка керамическая для полов — самый объёмный сегмент отрасли. За январь–август 2026 года производство составило 52,8 млн кв. м против 62,0 млн кв. м годом ранее. Падение — 9,2 млн кв. м, или 14,9%.
Сегмент снижается второй год подряд, но темпы замедлились: за январь–август 2025 года падение к тому же периоду 2024-го было более глубоким. Напольная плитка — базовый материал для жилого и коммерческого строительства, поэтому динамика сегмента повторяет общий спад ввода жилья.
Фасадная плитка: глубже всех
Плитка керамическая фасадная и ковры из неё показали самое глубокое падение среди всех керамических позиций — 22,8% за январь–август 2026 года. За январь–август 2025 года сегмент держался на уровне 95,9% к тому же периоду 2024-го, то есть был почти стабилен. Обвал на 18,7 п.п. перевёл позицию в «красную зону».
Фасадная плитка применяется в основном в коммерческом и инфраструктурном строительстве. Сокращение отделочных работ в этих сегментах ударило по производителям сильнее, чем падение жилого рынка.
Санитарная керамика: минус четверть
Производство изделий санитарно-технических из керамики сократилось на 23,6%: 5,6 млн штук против 7,3 млн годом ранее. Это второе по глубине падение среди всех пяти позиций.
Что входит в категорию. По классификатору ОКПД2 (код 23.42.10) сюда относятся: ванны керамические, умывальники, раковины, чаши, унитазы, писсуары, смывные бачки и прочие санитарно-технические изделия из керамики.
Причины падения — сокращение ввода жилья, конкуренция с импортными и композитными аналогами, а также переориентация застройщиков на более дешёвые решения в отделке санузлов. Керамическая сантехника — товар длительного пользования, и в условиях экономии спрос смещается в сторону бюджетных вариантов из акрила, стеклопластика и кварила.
Кирпич керамический
Производство керамического неогнеупорного кирпича сократилось на 19,3% — до 2 718 млн условных кирпичей. За январь–август 2025 года показатель был 94,3% к тому же периоду 2024-го, то есть падение ускорилось на 13,6 п.п.
Основной драйвер — общее снижение жилищного строительства, особенно индивидуального. По прогнозу Минстроя на 2026 год, объём ввода ИЖС может составить 48,07 млн кв. м — на 24,2% меньше, чем в 2025-м. Часть спроса переходит на газобетонные блоки, которые дешевле и быстрее в монтаже.
Импорт: Индия на максимуме 2025 года, Китай усиливает позиции
Пока российское производство падает, импорт занимает освободившуюся нишу. По данным индийской стороны, с апреля 2024 по март 2025 года в Россию отгружено около 29,11 млн кв. м керамогранита из Индии. За девять месяцев 2025 года экспорт индийской плитки в РФ составил 23,4 млн кв. м — на 11% больше, чем за тот же период 2024 года.
Это исторический максимум для российского рынка: Индия фактически заняла ту нишу, которую до 2022 года занимали Италия и Испания. По объёмам производства керамогранита Индия занимает второе место в мире после Китая — 9,6% мирового выпуска.
Китай также наращивает присутствие: по данным отраслевых источников, доля китайских отделочных материалов на российском рынке в 2024 году выросла с 10% до 15%. В сегменте крупноформатного керамогранита (120×60 см и выше) доля импорта достигает 90%.
Таможенная статистика с 2022 года не публикуется в открытом доступе.
Пять причин падения
Что это значит для отрасли
- Два сегмента в красной зоне. Плитка керамическая фасадная и ковры из неё (77,2%) и изделия санитарно-технические из керамики (76,4%) — ниже порога 80%.
- Простое среднее по керамике — 80,0%. Это среднее арифметическое пяти процентов из таблицы Росстата, а не взвешенное по объёмам. Для сравнения: средний показатель по всем 26 видам стройматериалов — 88,4%. Керамика падает быстрее рынка.
- Структура производства не совпадает со структурой спроса. Российские заводы продолжают выпускать плитку с ВП более 10% (стеновая, кафель), тогда как рынок требует керамогранит с ВП ≤0,5%.
- Плитка для полов (ВП до 6%) устойчивее. Минус 14,9% — это меньше, чем падение жилищного строительства. Доля керамики в отделке сохраняется.
- Импорт закрывает разрыв. 29,1 млн кв. м индийского керамогранита — это почти 55% от объёма российского производства плитки для полов за тот же период.
Методика и ограничения
Значения 2025 года восстановлены расчётным путём по формуле:
2025 = 2026 / (% к 2025 / 100). Например, для плитки
для полов: 52,8 / 0,851 ≈ 62,0 млн кв. м.
Расчёт имеет погрешность: процент в исходной таблице Росстата округлён до одного знака после запятой.
Примечание. Названия категорий приведены в терминологии Росстата. Группы по водопоглощению и область применения — на основании ГОСТ 13996-2019 (таблицы 1, 2, 29). Классификация изделий санитарно-технических из керамики — по ОКПД2 (код 23.42.10). Ковёр из плиток — по ГОСТ 13996-2019 — это набор плиток, наклеенных на основу (лист бумаги, сетку и пр.) или склеенных боковыми рёбрами друг с другом, предназначенный для облегчения работ при укладке. Это не мозаика, а формат поставки. Площадь одной плитки в ковре — не более 115 см², для ковра «брекчия» — части плиток площадью не менее 3 см².
Источники: Росстат, «Основные виды строительных материалов, изделий и конструкций», январь–август 2026; Росстат, январь–июль 2026 ; ГОСТ 13996-2019; ОКПД2; данные индийской стороны, апрель 2024 — март 2025; Ceramic World Web, январь 2026; ; Минстрой России (прогноз по ИЖС). Расчётные значения 2025 года восстановлены по относительным показателям.
Материал подготовлен в информационно-аналитических целях. Приведённые данные отражают ситуацию на дату публикации и не являются рекомендацией.