Ипотека 2026: Эпоха рыночного ренессанса и конец сверхдоходов девелоперов
Первое полугодие 2026 года стало переломным для российского рынка недвижимости. Период экстремально высоких ставок, парализовавший вторичный рынок в 2024–2025 годах, окончательно сменился фазой восстановления. Однако этот ренессанс имеет иную природу: драйвером роста выступает не безграничная государственная поддержка, а возвращение рыночной ипотеки. На фоне охлаждения крупнейших агломераций центр тяжести спроса смещается в регионы, а застройщики вынуждены пересматривать стратегии запуска новых проектов.
Рыночная ипотека задает темп
Согласно данным Аналитического центра ДОМ.РФ, во II квартале 2026 года банки предоставили 260 тыс. кредитов на сумму 1,2 трлн рублей — это на треть больше, чем годом ранее. Главным событием квартала стал выход рыночных программ из тени льготной ипотеки. Выдача по стандартным банковским продуктам выросла в два раза по количеству и почти в три раза по объему (145 тыс. кредитов на 474 млрд руб.).
Этот рывок стал возможен благодаря смягчению денежно-кредитной политики Банка России. Ключевая ставка к концу июня опустилась до 14,25% (в июле до 14%), что позволило банкам снизить ставки предложения по рыночным программам на новостройки и готовое жилье на 2,5 процентных пункта с начала года — до 18,7%.
Средневзвешенная фактическая ставка выдачи при этом парадоксальным образом выросла до 9,7% (+2,2 п.п. г/г). Этот статистический рост отражает не удорожание денег, а структурный сдвиг: дорогая рыночная ипотека вытесняет субсидированные программы из общей массы сделок. Доля льготных кредитов упала до 44% в количественном выражении (-19 п.п. г/г) и до 59% в денежном (-21 п.п.). По прогнозу ДОМ.РФ, к концу 2026 года доля господдержки снизится до 42% от всех выдач против 63% в 2025 году.
Вторичное жилье как главный бенефициар
Основным получателем выгоды от снижения ключевой ставки стал рынок готового жилья. В период заградительных ставок здесь накопился колоссальный отложенный спрос. Во II квартале 2026 года 60% всех ипотечных средств было направлено на покупку готовых квартир и домов (доля готовых квартир достигла 50% +13 п.п. г/г).
Рынок новостроек, напротив, остается заложником государственных субсидий. Его доля в структуре выдач сократилась до 34% (-12 п.п. г/г). Продажи по договорам долевого участия (ДДУ) оживились лишь в июне, показав годовой рост на 16% после стагнации в феврале-мае. Этот всплеск был полностью обеспечен страхами покупателей перед изменением условий «Семейной ипотеки» с 1 июля. Как только ажиотаж схлынул, июльские продажи вернулись к весенним значениям.
Охлаждение мегаполисов и децентрализация спроса
География продаж претерпевает фундаментальные изменения. Июньский скачок спроса практически не затронул крупнейшие рынки страны. В Москве продажи по ДДУ сократились на 4% г/г, в Санкт-Петербурге — на 1%. Рост объема реализованного жилья в топ-10 регионах составил скромные 11%.
Настоящий бум происходит в остальной части России. Регионы вне первой десятки показали прирост продаж на 22%. За счет этого впервые с 2021 года объем реализации строящегося жилья в субъектах вне топ-10 сравнялся с показателями десяти крупнейших агломераций. Основными точками притяжения стали Краснодарский край, Московская, Ленинградская, Свердловская и Ростовская области. Эта тенденция свидетельствует о насыщении рынков Москвы и Петербурга, где цены остаются заградительными даже при снижении ставок, и поиске доступного продукта в городах-миллионниках второго эшелона.
Застройщики нажимают на паузу
На фоне восстановившегося спроса поведение девелоперов выглядит консервативным. Несмотря на то, что за I полугодие 2026 года они запустили 19,4 млн кв. м жилья (+12% г/г), весь прирост был сформирован в первом квартале. Во II квартале запуски упали на 5%. Восемь из десяти крупнейших застройщиков, включая лидеров рынка ПИК и «Самолет», вывели на рынок минимальный за последние шесть лет объем новых проектов.
Снижение активности продиктовано двумя факторами. Во-первых, стоимость проектного финансирования остается высокой (средневзвешенная ставка около 10%), а покрытие эскроу-счетами задолженности снижается (до 66%). Во-вторых, перегрев цен прошлых лет исчерпал потенциал легкого роста. Индекс цен ДОМ.РФ показывает, что за полгода номинальные цены выросли всего на 3,6%, уступив инфляции. В реальном выражении строящееся жилье подешевело на 0,5%. В условиях отсутствия ценового рычага застройщики предпочитают придерживать новые старты, работая над распродажей существующих объемов. Соотношение распроданности и стройготовности портфеля скорректировалось до целевых 70%, но аналитики предупреждают, что единоразовый июньский всплеск не изменит общего тренда на затоваривание рынка.
Индивидуальное жилищное строительство: ниша семейного капитала
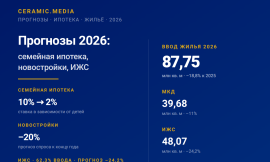
Сегмент частных домов продолжает расти опережающими темпами, оставаясь самым быстрорастущим направлением розничного кредитования. За 6 месяцев 2026 года на ИЖС и готовые дома выдано 57 тыс. кредитов на 310 млрд рублей (рост в 1,7 раза год к году). В июне каждый пятый кредит в сегменте строительства выдавался ежедневно — порядка 200 договоров на 1,3 млрд рублей.
Однако природа этого роста специфична: более 95% прироста выдач на строительство и 80% на покупку готовых домов обеспечила «Семейная ипотека». Рыночные ставки в этом сегменте пока остаются заградительными. При этом качество заемщиков улучшается: Банк России фиксирует снижение доли высокорискованных кредитов (с ПДН > 80%) и вводит дополнительные макропруденциальные лимиты для предотвращения перегрева сектора.
Прогноз: между ставкой и инфляцией
Вторая половина 2026 года пройдет под знаком замедления. Повышение Банком России среднесрочного прогноза ключевой ставки на 2027 год (до 10,5–12,5%) сигнализирует рынку: эпоха дешевой рыночной ипотеки откладывается. Достичь уровня ставок ниже 15% удастся, по оценке аналитиков, не ранее конца 2027 года.
Рынок входит в цикл здорового, но умеренного роста. Эпоха двузначных темпов расширения портфеля завершилась. Дальнейшая динамика будет зависеть от баланса реальных доходов населения и жесткости монетарной политики. Для покупателей главным итогом полугодия стала победа вторичного рынка, для государства — успешное охлаждение цен на новостройки, а для банковского сектора — возврат ипотеки в статус наиболее качественного актива розницы с долей просрочки свыше 90 дней всего в 1,5%.
Что будет дальше
Исходя из предоставленных документов, текущий объем жилья в стадии строительства составляет 119,7 млн кв. м
Этот показатель является результатом разнонаправленной динамики:
- Запуск новых проектов: За I полугодие 2026 года застройщики вывели на рынок 19,4 млн кв. м (+12% к аналогичному периоду 2025 г.). Однако во II квартале динамика запусков стала отрицательной (-5%), а восемь из десяти крупнейших девелоперов сократили объемы вывода новых объектов до минимума за последние шесть лет.
- Ввод жилья: За январь–июнь введено в эксплуатацию 42,8 млн кв. м (-18% к 2025 г.).
Соотношение текущего объема строящегося жилья и темпов ввода позволяет рассчитать ключевые показатели сбалансированности рынка по методике ДОМ.РФ:
- Запас жилья в стройке: На конец периода он составляет 3,2 года текущих объемов ввода (; 119,7/37,5 среднегодового ввода), что значительно превышает нормативный уровень в 2–3 года. Это указывает на отсутствие рисков дефицита предложения в среднесрочной перспективе.
- Распроданность портфеля: Отношение распроданности к стройготовности вернулось к равновесному уровню в 70%. При этом доля проектов со скоростью продаж ниже темпов строительства (распроданность менее 60%) продолжает расти, достигнув 53% в масс-маркете.
Таким образом, актив в 119,7 млн кв. м при текущем охлаждении девелоперской активности формирует профицитное предложение, которое будет оказывать давление на цены новостроек как минимум до конца 2026 — начала 2027 года.
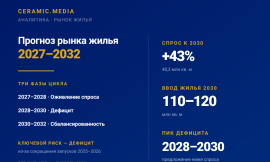
На основе текущих показателей рынка (объем строящегося жилья 120 млн кв. м, распроданность портфеля на уровне 70%, снижение темпов запуска новых проектов) и макроэкономических вводных (прогноз ключевой ставки ЦБ РФ в 2027 году на уровне 10,5–12,5%), динамика цен на жилье в перспективе 2027–2029 годов будет развиваться по сценарию структурной стагнации с высокой региональной дифференциацией.
2027 год: Стагнация номинальных цен при отрицательной реальной доходности
В 2027 году рынок столкнется с отложенным эффектом текущего профицита предложения.
- Давление избытка: объем ввода многоквартирных домов (МКД), который уже сейчас растет (+8% за I пол. 2026 г.), выйдет на пиковые значения за счет завершения циклов проектного финансирования, начатых в 2023–2024 годах. На фоне снижающегося спроса это приведет к росту доли нераспроданных остатков. Застройщики будут вынуждены сдерживать цены, чтобы поддерживать темпы наполнения эскроу-счетов для получения более дешевого проектного финансирования.
- Фактор КРТ: стоимость реализации проектов комплексного развития территорий продолжит давить на себестоимость. Затраты на социальную инфраструктуру, сети и расселение ветхого жилья застройщики больше не смогут полностью транслировать в цену квадратного метра из-за ограниченного платежеспособного спроса. Это приведет к сокращению маржинальности девелоперов, но не вызовет скачка цен — скорее, сократится объем вывода новых дорогих очередей.
- Итог года: номинальный рост цен составит 2–4% (ниже уровня инфляции). В реальном выражении стоимость жилья снизится на 3–5%. Рынок готового жилья может показать чуть большую устойчивость за счет отсутствия зависимости от наполняемости эскроу.
2028 год: Стабилизация и сегментация
К 2028 году прогнозируемое снижение ключевой ставки до 8,0–9,0% начнет стимулировать спрос, однако эффект будет смазан демографическими факторами и накопленным объемом предложения.
- Балансировка: избыток предложения начала десятилетия будет поглощен. Запуски новых проектов, которые девелоперы массово откладывали в 2025–2026 годах, еще не успеют выйти в активную фазу строительства.
- Инфраструктурный сбор: налоговая и инфраструктурная нагрузка на застройщиков (включая последствия программ КРТ) закрепит «пол» (минимальная красная цена) цен. Жилье эконом-класса в чистом виде станет нерентабельным; бюджетное предложение сместится в сторону малых площадей (студии, микроквартиры) или уйдет в сегмент индивидуального жилищного строительства (ИЖС).
- Итог года: цены достигнут дна и зафиксируются. Номинальная околонулевая динамика (от -1% до +2%). Рынок перейдет в состояние медленной ротации: ликвидные объекты у метро или в качественных проектах КРТ будут торговаться без дисконта, тогда как морально устаревшие окраинные ЖК потребуют снижения цен на 10–15% от прайса 2026 года для совершения сделок.
2029 год: Точечный рост
Начало фазы умеренного роста, обусловленного восстановлением инвестиционного интереса и физическим вымыванием наиболее доступного предложения прошлых лет.
- Региональный разрыв: рост цен останется неравномерным. Москва, Санкт-Петербург и города-миллионники с реализованными проектами КРТ (где создана новая инфраструктура и среда) покажут опережающую динамику. Регионы со стагнирующим населением и низкими доходами останутся в зоне ценовой депрессии.
- Эффект низкой базы: после нескольких лет падения реальных цен недвижимость вновь начнет восприниматься как защитный актив.
- Итог года: возврат умеренного номинального роста на уровне 5–7% годовых, что впервые с 2026 года обгонит инфляцию. Реальная стоимость жилья покажет прирост в 2–3%.
Период 2027–2029 годов станет временем адаптации рынка к новой нормальности. Эпоха ежегодного удорожания любого квадратного метра на 10–15% осталась в прошлом. До конца десятилетия основным драйвером стоимости будет не льготная ипотека, а качество городской среды, обеспеченной механизмами КРТ. Покупателям 2027 года выгоднее всего искать лоты в перегруженных проектами локациях, где застройщикам нужно срочно гасить дорогие кредиты 2023 года, используя слабость переговоров покупателей на рынке избытка предложения, а инвесторам — входить в точечные сегменты ИЖС и компактные квартиры в рамках комплексных городских кварталов с готовой социальной инфраструктурой.
В 2027 году на рынок массово начнут выходить проекты, запущенные в период ажиотажного спроса 2023–2024 годов.
- Низкая стоимость долга: эти объекты строятся на кредитных деньгах, полученных банками по ставкам того периода. К 2027 году ключевая ставка снизится, но средневзвешенная ставка по уже открытым кредитным линиям застройщиков останется зафиксированной на высоком уровне прошлых лет. Чтобы снизить эту ставку через раскрытие эскроу-счетов, застройщику жизненно необходимо продать остатки квартир как можно быстрее.
- Отсутствие прямой связи с себестоимостью: цена метра для покупателя больше не привязана к текущей инфляции или стоимости арматуры так жестко, как раньше. Она привязана к графику наполнения эскроу. Если застройщик видит, что он не успевает покрыть задолженность перед банком до ввода дома, он готов давать индивидуальные скидки, которые могут достигать 15–25% от прайс-листа, даже если формально объект считается «переоцененным».
- Конкуренция за ликвидность: покупатель сможет выбирать между готовой новостройкой, почти готовой новостройкой и огромным объемом вторичного жилья. Жилье со сроком сдачи через 2–3 года будет проигрывать в этой борьбе, если его цена не будет скорректирована.
- Скидка за ожидание: в условиях стагнации цен премия за риск покупки на этапе котлована исчезает. Зачем покупателю платить условные 200 тыс. руб./кв. м за готовность +3 года, если за те же деньги он может найти лот в соседнем доме с ключами? Застройщики в переоцененных ими проектах 2023-2024 годов будут вынуждены выравнивать цены под вторичный рынок, предоставляя дисконт тем, кто готов закрыть сделку здесь и сейчас.
Проекты комплексного развития территорий (КРТ), стартующие в 2026–2027 годах, имеют высокую себестоимость из-за необходимости строить дороги, школы и сети за счет девелопера.
- Ценовой пол: себестоимость новых проектов установит высокий порог входа — например, 220–250 тыс. руб. за метр на старте продаж.
- Арбитраж: на этом фоне квартиры в старых проектах бизнес-класса или качественной комфорт-застройки 2023 года, которые изначально продавались дорого («переоценивались»), но теперь стоят полупустыми, окажутся в ловушке. Девелопер не может продавать их по 300 тыс. руб., когда рядом открывается новый КРТ по 230 тыс. руб. с лучшими планировками. Продавцу придется демпинговать, чтобы вернуть хотя бы часть оборотных средств. Для покупателя это означает возможность купить премиальную локацию или качественную архитектуру по цене стандартного нового эконома.
Прогнозируемое снижение маржинальности строительного бизнеса во второй половине десятилетия приведет к уходу с рынка мелких игроков и финансовой перегрузке средних.
- Покупка объекта на котловане в 2027 году сопряжена с риском остановки стройки, если у банка возникнут претензии к экономике проекта.
- Объект на стадии 80–90% готовности практически лишен этого риска: дом достроят за счет последних траншей кредита или административного ресурса города, так как появление очередного долгостроя невыгодно никому. Переплата (которая к 2027 году фактически превратится в минимальную разницу в цене) выступает страховкой от потери всех вложенных средств.
Покупателям 2027 года выгоднее всего искать проекты, которые были переоценены застройщиками на старте продаж (на этапе котлована), но к этому моменту будут находиться на высокой стадии готовности. Застройщики начнут предоставлять существенные скидки по следующим причинам:
- Необходимость ускоренного наполнения эскроу-счетов: проекты, начатые в период высоких процентных ставок 2023–2024 годов, обременены дорогими кредитами (так как финансовая модель с банками была подписана и согласована в обстоятельствах того периода). Чтобы снизить средневзвешенную ставку проектного финансирования и избежать кассового разрыва перед вводом дома в эксплуатацию, девелоперам потребуется срочно закрыть определенный объем продаж для раскрытия счетов.
- Смена рыночной парадигмы: в условиях перехода от ажиотажного спроса к профициту предложения премия за риск покупки на начальном этапе исчезает. Покупатели не готовы переплачивать за котлован, когда рынок насыщен готовым жильем. Застройщикам придется снижать цены до уровня вторичного рынка или конкурентов с более поздним стартом, чтобы стимулировать спрос на остатки фонда.
- Давление инфраструктурных затрат КРТ: высокая себестоимость новых проектов комплексного развития территорий (КРТ) установит жесткий «пол» цен для новинок 2026–2027 годов. На этом фоне старые переоцененные очереди покажутся рынку слишком дорогими, и девелоперы будут вынуждены давать дисконт в размере 15–25% от первоначального прайса, чтобы обеспечить ликвидность остатков.
- Избыток предложения над спросом: общий объем строящегося жилья (около 120 млн кв. м) создаст высокую конкуренцию между объектами. Лоты со сроком сдачи через 6–12 месяцев станут прямыми конкурентами готового жилья, что заставит продавцов демпинговать ради привлечения оставшегося платежеспособного спроса.
- Потребность в высвобождении капитала: для старта новых циклов строительства во второй половине десятилетия компаниям потребуются свободные оборотные средства. Распродажа остатков в завершающихся проектах станет самым быстрым способом пополнить ликвидность без привлечения нового дорогого долга.
В цикле роста капитала мы стремимся к горизонту, умножая активы в погоне за скоростью. Но рынок 2027 года напомнит разницу между ростом капитала и его сохранении.
Материал носит исключительно информационно-аналитический характер и не является индивидуальной инвестиционной рекомендацией
«Настоящий материал носит исключительно информационно-аналитический характер, не является индивидуальной инвестиционной рекомендацией, офертой или призывом к совершению сделок с недвижимостью/финансовыми инструментами. Данные, приведенные в тексте, отражают частное мнение автора на основе открытых источников по состоянию на указанную дату и могут быть неполными или неточными. Автор и издание не несут ответственности за любые возможные убытки или упущенную выгоду, возникшие в результате использования информации из данной статьи».