Аналитический центр ДОМ.РФ опубликовал обзор рынка ипотечного кредитования за II квартал 2026 года и еженедельный дайджест на 25 сентября. Структура спроса на жильё меняется — вместе с ней меняются и условия для рынка отделочных материалов.
Ипотека: рост на 32% при снижении доли льготных программ
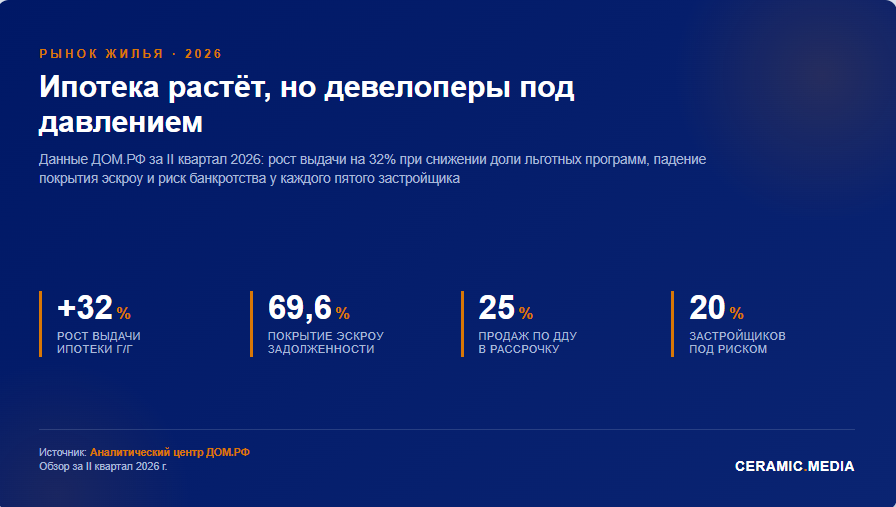
Во II квартале 2026 года банки выдали 260 тыс. ипотечных кредитов на 1,2 трлн руб. — на 32% больше, чем годом ранее, и по количеству, и по объёму. Драйвером стала рыночная выдача: 145 тыс. кредитов на 474 млрд руб. — в два раза больше по количеству и в 2,7 раза по объёму, чем годом ранее.
Выдача с господдержкой составила 115 тыс. кредитов на 695 млрд руб. Доля льготных программ снизилась до 44% в общем количестве выдач (−19 п.п. год к году) и до 59% в объёме (−21 п.п.).
| Показатель | II кв. 2026 | Динамика г/г |
|---|---|---|
| Всего выдано, тыс. шт. | 260 | +32% |
| Всего выдано, трлн руб. | 1,2 | +32% |
| Рыночная выдача, тыс. шт. | 145 | ×2 |
| Рыночная выдача, млрд руб. | 474 | ×2,7 |
| Господдержка, тыс. шт. | 115 | — |
| Господдержка, млрд руб. | 695 | — |
| Доля льготных программ, % шт. | 44 | −19 п.п. |
| Доля льготных программ, % объёма | 59 | −21 п.п. |
За I полугодие 2026 года выдано 491 тыс. кредитов на 2,2 трлн руб. — рост на 44% и 48% соответственно. Ипотечный портфель с учётом секьюритизации достиг 24,5 трлн руб. на 01.07.2026.
Почему ипотека растёт при снижении доли льготных программ
Рост выдачи на 32% при падении доли господдержки с 63% до 44% — это не парадокс, а смена драйвера. Рынок растёт за счёт рыночной ипотеки и отложенного спроса, накопленного в 2024–2025 годах.
Снижение ключевой ставки с 21% до 14,25% сделало рыночные кредиты доступнее: ставки предложения упали до 18,7%. Заёмщики, откладывавшие покупку, начали выходить на рынок. Дополнительный импульс дал июньский ажиотаж перед изменением условий «Семейной ипотеки» — выдача льготных кредитов выросла в 1,9 раза к маю.
По прогнозу ДОМ.РФ, доля госпрограмм по итогам 2026 года снизится до 42% по количеству и 58% по объёму против 63% и 79% в 2025 году. Основным бенефициаром восстановления рынка станут рыночные программы: их доля по количеству выдач увеличится до 58% по итогам 2026 года против 37% в 2025-м.
Готовое жильё обгоняет новостройки
Основным бенефициаром снижения ставок стал рынок готового жилья, где за время высоких ставок накопился отложенный спрос. Во II квартале 60% кредитов выдано на покупку готового жилья, в том числе половина — на готовые квартиры (+13 п.п. год к году), ещё 10% — на готовые дома (+1 п.п.).
Доля строящегося жилья в структуре выдач сократилась: новостройки — до 34% (−12 п.п.), ИЖС — до 6% (−2 п.п.). Спрос на новостройки по-прежнему формируется преимущественно за счёт госпрограмм.
| Сегмент | Доля в выдачах, % | Изменение г/г |
|---|---|---|
| Готовые квартиры | 50 | +13 п.п. |
| Готовые дома | 10 | +1 п.п. |
| Новостройки (ДДУ) | 34 | −12 п.п. |
| ИЖС | 6 | −2 п.п. |
Ставки и прогнозы
Банк России дважды за квартал снизил ключевую ставку — с 15% до 14,25%. Ставки предложения по рыночным программам на новостройки и готовые квартиры к концу июня снизились на 2,5 п.п. — до 18,7%.
В июле ключевая ставка была уменьшена ещё на 0,25 п.п., но среднесрочный прогноз повышен до 10,5–12,5% в 2027 году против 8–10% ранее. Достижение ставок ниже 15% по рыночной ипотеке, по оценке ДОМ.РФ, становится реалистичным ближе к концу 2027 года.
| Параметр | Значение |
|---|---|
| Ключевая ставка на конец II кв. 2026 | 14,25% |
| Ставка предложения, рыночные программы | 18,7% |
| Прогноз ключевой ставки на 2027 г. | 10,5–12,5% |
| Прогноз достижения ставок ниже 15% | конец 2027 г. |
Рассрочка: 25% продаж по ДДУ
По данным опроса ДОМ.РФ, ИРСО и АЦ ВЦИОМ, во II квартале 2026 года четверть продаж по ДДУ осуществлена в рассрочку (+5 п.п. к I кварталу). Действующие договоры с рассрочкой есть у 94% застройщиков, в среднем 27% от всех действующих ДДУ заключено с рассрочкой.
На 01.09.2026 не оплачено 17% заключённых ДДУ (+2 п.п. с начала года), на счета эскроу не поступило 1,5 трлн руб. Сумма, не поступившая на эскроу, увеличилась на 0,2 трлн руб. с начала года.
| Показатель | Значение |
|---|---|
| Доля продаж в рассрочку, % ДДУ | 25 |
| Изменение к I кв. 2026 | +5 п.п. |
| Застройщиков с действующими ДДУ в рассрочку | 94% |
| Средняя доля ДДУ с рассрочкой | 27% |
| Не оплачено ДДУ на 01.09.2026 | 17% |
| Не поступило на эскроу | 1,5 трлн руб. |
Разные девелоперы используют рассрочку по-разному. Крупные игроки предлагают программы траншами с фиксированной ставкой на остаток платежа. Средние компании чаще комбинируют рассрочку с трейд-ин. В проектах бизнес-класса застройщики сохраняют стандартные условия, ориентируясь на покупателей, меньше зависящих от ипотечных программ.
Продажи новостроек: снижение в годовом выражении
В августе продажи в новостройках снизились на 16% год к году — до 1,8 млн кв. м на сумму 357 млрд руб. Продажи снижаются в годовом выражении с февраля, за исключением июня.
За 8 месяцев 2026 года продажи составили 14,6 млн кв. м (+2% год к году). Без учёта января и июня, когда произошли разовые скачки спроса, продажи уступают прошлогодним на 10%.
| Показатель | Значение |
|---|---|
| Продажи в августе 2026, млн кв. м | 1,8 |
| Динамика августа г/г | −16% |
| Сумма продаж в августе | 357 млрд руб. |
| Продажи за 8 мес. 2026 | 14,6 млн кв. м |
| Динамика за 8 мес. г/г | +2% |
| Без учёта января и июня | −10% г/г |
| Распроданность на 01.09.2026 | 68% |
| Срок продажи непроданного жилья | 3,2 года |
Ловушка эскроу: почему девелоперы под давлением
Механизм эскроу, задуманный для защиты дольщиков, стал инструментом финансового давления на застройщиков. Деньги покупателей заморожены на счетах до завершения строительства — застройщик не может ими пользоваться. Строить приходится на кредит, а проценты банк требует платить здесь и сейчас.
Средняя ставка по проектному финансированию — 10,2% с учётом наполняемости эскроу. По данным ЦБ, в начале 2026 года средневзвешенная ставка составляла 10,24%, к середине года снизилась до 9,92%. При этом банки повышали ставки до 10,25% годовых в январе 2026 года, несмотря на снижение ключевой ставки.
Покрытие задолженности средствами на эскроу снизилось до 69,6% по итогам первого полугодия 2026 года — это минимум за шесть лет и первое значение ниже 70% с апреля 2020 года. В отдельных регионах ситуация острее: в Ленинградской области покрытие составляет 57%, в Краснодарском крае — 36%.
Снижение показателя связано с недостаточно быстрым наполнением эскроу-счетов, в том числе из-за распространения рассрочек.
Рассрочка усугубляет проблему: 25% продаж по ДДУ — в рассрочку. Деньги поступают на эскроу постепенно, а проценты нужно платить сразу. Не оплачено 17% ДДУ, на эскроу не поступило 1,5 трлн руб.
Результат: по данным НОСТРОЙ, около 20% застройщиков рискуют не погасить кредиты из-за нехватки средств на эскроу-счетах. В начале сентября 2026 года в строительной отрасли России насчитали 1 454 дела о банкротстве. Количество дел о банкротстве строительных компаний за три последних месяца выросло более чем на 30%.
Банки берут контроль
Банки всё чаще берут проекты под управление. По данным «Коммерсанта» от 17 сентября 2026 года, Сбербанк может получить в управление часть бизнеса ГК «Самолет» в рамках реструктуризации задолженности девелопера перед крупнейшим кредитором. Условия сделки пока обсуждаются.
По словам источников, при реструктуризации в качестве залога могут выступить активы бенефициаров группы, не имеющих отношения к бизнесу самого «Самолета». В феврале 2026 года глава Сбербанка Герман Греф говорил, что у «Самолета» достаточно ликвидности для обслуживания обязательств, и не видел критической ситуации с обслуживанием долга.
Параллели с Evergrande: та же ловушка, но без предохранителей
Крах китайского девелопера Evergrande в 2024 году — не просто «пузырь», а системный сбой модели предпродаж. Компания продавала квартиры до завершения строительства и направляла выручку на новые проекты и непрофильные инвестиции. Когда регуляторы ограничили доступ к эскроу-счетам, ликвидность была задушена — и долг в $300 млрд стал необслуживаемым.
В январе 2024 года суд Гонконга постановил о ликвидации компании после того, как она не представила удовлетворительный план погашения долга кредиторам. В марте 2024 года Комиссия по ценным бумагам Китая обвинила Evergrande в мошенническом завышении доходов более чем на $80 млрд за 2019 и 2020 годы.
| Параметр | Evergrande (Китай) | Россия 2026 |
|---|---|---|
| Модель финансирования | Предпродажи + заёмные средства | Эскроу + проектное финансирование |
| Доступ к деньгам дольщиков | Свободный — до 2021 года | Заблокирован до ввода дома |
| Долговая нагрузка | $300 млрд | ПФ 11,1 трлн руб. |
| Триггер кризиса | Регуляторное ужесточение | Рост ставок + падение спроса |
| Последствие | Ликвидация | Риск банкротства у 20% застройщиков |
Ключевое отличие: российская модель жёстче для застройщика, но безопаснее для дольщика. Эскроу защищают покупателя, но загоняют девелопера в долговую зависимость от банка.
Что это значит для рынка керамики
| Фактор | Влияние на рынок керамики |
|---|---|
| Структура спроса: 60% на готовое жильё, 34% на новостройки | Смещение спроса в сторону ремонта существующего жилья. Плитка для реновации — растущий сегмент |
| Рассрочка — 25% продаж по ДДУ | Сроки выхода покупателей на отделочные работы сдвигаются. Часть закупок плитки откладывается |
| Продажи новостроек −10% г/г (без разовых скачков) | Сокращение объёмов закупок базовых коллекций плитки в массовом сегменте |
| Проекты бизнес-класса сохраняют спрос | Устойчивый спрос на премиальные коллекции керамогранита и крупноформатные решения |
| Сервисные модели застройщиков | Готовые решения по отделке становятся каналом продаж для производителей керамики |
| Давление на девелоперов: банкротства, эскроу, контроль банков | Сдвиг сроков ввода, сокращение нового строительства, снижение спроса на отделочные материалы в среднесрочной перспективе |
Источник: Аналитический центр ПАО «ДОМ.РФ», обзор рынка ипотечного кредитования за II квартал 2026 года и еженедельный дайджест «Рынок жилья и ипотеки» за 18–25 сентября 2026 года. Данные ЦБ РФ, НОСТРОЙ, «Коммерсантъ».